Diseño y validación de una estrategia regional para la gestión integral del riesgo crediticio en Banco Unión S.A.
Introduction
La expansión de la cartera de Banco Unión S.A. en Tarija y la ausencia de una serie pública homogénea de mora regional justifican fortalecer la medición y gestión territorial del riesgo. El objetivo fue diseñar y validar una estrategia integral de gestión del riesgo crediticio para la Regional Tarija, estructurada en originación, monitoreo y recuperación. Se desarrolló una investigación aplicada con integración de evidencia documental y validación cualitativa mediante Delphi; la propuesta se derivó del diagnóstico y de sus limitaciones de información, y fue evaluada en dos rondas por cinco especialistas. La estrategia articula calidad y trazabilidad de datos, scoring regional, alertas tempranas, monitoreo conductual, cobranza segmentada, responsables, indicadores y despliegue gradual. En la segunda ronda, claridad del problema, adecuación de variables, coherencia entre diagnóstico y estrategia propuesta, y viabilidad alcanzaron mediana 5 y consenso de 100 %; la validez de la comparación regional obtuvo mediana 4 y consenso de 80 %. El juicio experto respalda la pertinencia y viabilidad conceptual, pero no demuestra reducción efectiva de mora: la eficacia requiere una línea base regional verificable, implementación piloto y evaluación posterior.
Palabras clave: riesgo crediticio, gestión bancaria, alerta temprana, cobranza, método Delphi, estrategia regional
1. Introducción
La gestión del riesgo crediticio requiere decisiones coherentes a lo largo de la originación, el monitoreo y la recuperación. Las políticas generales proporcionan consistencia institucional, pero pueden resultar insuficientes cuando la exposición y la capacidad de pago varían entre territorios. La literatura destaca que la información imperfecta, la calidad de la evaluación y la respuesta temprana condicionan el deterioro de cartera (Stiglitz & Weiss, 1981; Bessis, 2015).
El diagnóstico documental planteó una posible brecha regional de morosidad. La revisión de los archivos ASFI verificó el crecimiento de la cartera de Banco Unión en Tarija, pero no una serie de mora regional, porque faltan los saldos territoriales de cartera vencida y en ejecución. En consecuencia, la estrategia se justifica por la necesidad de mejorar medición, trazabilidad y gestión regional, no por una diferencia de mora ya demostrada.
Una estrategia publicable debe distinguir entre diseño, validación conceptual e impacto. El método Delphi permite valorar pertinencia, coherencia y factibilidad mediante consenso experto, pero no sustituye una prueba de implementación. Por ello, este artículo presenta los componentes del modelo, su gobernanza, sus métricas y la validación obtenida, delimitando expresamente el alcance de las conclusiones.
2. Planteamiento del problema
La Regional Tarija requiere mecanismos que permitan incorporar condiciones territoriales a la evaluación, detectar tempranamente cambios en el comportamiento de pago y diferenciar la recuperación según el perfil del deudor. La aplicación uniforme de criterios puede retrasar la identificación de exposiciones vulnerables y asignar recursos de cobranza sin suficiente segmentación.
El problema científico-aplicado consiste en definir una estrategia integral, institucionalmente coordinada y compatible con la inclusión financiera. La propuesta debe ser trazable al diagnóstico, asignar responsabilidades, definir indicadores y establecer una secuencia de implementación susceptible de evaluación.
Pregunta de investigación: ¿Qué componentes debe integrar una estrategia regional de gestión del riesgo crediticio para la Regional Tarija de Banco Unión S.A. y cuál es su nivel de pertinencia y viabilidad según el juicio de expertos?
3. Objetivos
3.1 Objetivo general
Diseñar y validar una estrategia integral de gestión del riesgo crediticio para la Regional Tarija de Banco Unión S.A., estructurada en las fases de originación, monitoreo y recuperación.
3.2 Objetivos específicos
- Definir acciones de originación adaptadas al contexto regional.
- Diseñar mecanismos de monitoreo, alerta temprana y control.
- Formular un protocolo de recuperación y cobranza segmentada.
- Establecer responsables, indicadores, recursos y secuencia de implementación.
- Evaluar la pertinencia y viabilidad conceptual de la estrategia mediante el método Delphi.
4. Marco teórico
Gestión integral del ciclo de crédito
La gestión integral conecta decisiones de admisión, seguimiento y recuperación. En la originación se estima la capacidad y voluntad de pago; en el monitoreo se identifican señales de deterioro; y en la recuperación se seleccionan tratamientos proporcionales a la situación del deudor (Bessis, 2015; Hull, 2023). La fragmentación entre fases reduce la utilidad de la información acumulada y puede trasladar problemas de selección hacia la cobranza.
Scoring, alertas tempranas y segmentación
El scoring organiza variables relevantes para apoyar decisiones consistentes. Su adaptación regional no significa relajar estándares, sino incorporar estacionalidad, actividad productiva y señales de comportamiento pertinentes. Los sistemas de alerta temprana complementan esa evaluación con observación periódica de atrasos, reprogramaciones, concentración y cobertura. Finalmente, la segmentación de cobranza permite asignar intensidad, canal y oportunidad según monto, antigüedad y perfil de riesgo.
Inclusión financiera y prudencia
El control del riesgo debe preservar el mandato de inclusión financiera. Una estrategia excesivamente restrictiva puede excluir clientes viables, mientras una expansión sin controles deteriora la sostenibilidad. El equilibrio requiere productos adecuados al contexto, educación financiera y decisiones documentadas (Armendáriz & Morduch, 2010; Ozili, 2022).
Validación mediante Delphi
El método Delphi estructura rondas anónimas de consulta para favorecer convergencia y reducir la influencia jerárquica. Resulta apropiado para valorar propuestas cuando la implementación aún no se ha realizado, siempre que sus resultados se interpreten como juicio experto y no como evidencia causal de eficacia.
Gestión del riesgo como sistema integrado
La gestión del riesgo crediticio puede entenderse como un sistema de decisiones interdependientes. La información capturada en la originación establece la línea base del cliente; el monitoreo contrasta esa línea con el comportamiento posterior; la recuperación utiliza ambos antecedentes para seleccionar el tratamiento. Cuando las fases operan como compartimentos separados, se pierde información, se duplican esfuerzos y se limita el aprendizaje. La integración requiere procesos, responsables, registros y retroalimentación, no únicamente herramientas tecnológicas (Bessis, 2015; Hull, 2023).
El ciclo tampoco termina con el pago o el castigo. Los resultados de recuperación deben regresar a los criterios de originación y a los modelos de alerta. Si determinados perfiles presentan deterioro recurrente, la institución puede revisar variables, límites o condiciones; si una intervención temprana mejora la regularización, puede incorporarse como práctica estándar. Esta lógica convierte la gestión en un proceso adaptativo y permite que la experiencia regional aporte evidencia a la política institucional sin fragmentarla.
Originación, selección y consistencia de decisiones
La originación concentra decisiones sobre elegibilidad, monto, plazo, precio y garantías. En contextos de información limitada, la evaluación debe reconstruir capacidad de pago mediante flujos, inventarios, gastos del hogar, referencias y observación del negocio. El objetivo no es acumular requisitos, sino reducir la incertidumbre con información pertinente. La estandarización mejora consistencia y trazabilidad, mientras el juicio del oficial permite interpretar circunstancias que un formulario no captura. Un diseño robusto define cuándo puede ejercerse esa discrecionalidad y cómo debe documentarse.
El scoring resume relaciones entre variables y desempeño histórico para apoyar la clasificación. Su valor depende de la calidad de los datos, la estabilidad de la población y la validación fuera de la muestra. Adaptar un modelo al ámbito regional no significa crear reglas menos exigentes, sino evaluar si estacionalidad, actividad o canales de ingreso modifican su capacidad discriminante. Todo ajuste debe conservar controles institucionales, criterios de aprobación y supervisión. Mientras no exista una base operativa suficiente, el scoring regional propuesto constituye una línea de diseño que requiere desarrollo técnico y prueba.
La asimetría de información explica por qué una tasa más alta no siempre compensa el riesgo: puede desalentar a solicitantes prudentes o incentivar proyectos más riesgosos (Stiglitz & Weiss, 1981). La respuesta no se reduce al precio; incluye verificación, límites, estructura de pagos y seguimiento. En microfinanzas, la proximidad al cliente puede mejorar conocimiento, pero también generar dependencia excesiva del criterio individual. La estrategia debe combinar cercanía territorial con reglas auditables, rotación de controles y revisión independiente.
Monitoreo conductual y alertas tempranas
El monitoreo busca identificar cambios antes de que el incumplimiento se consolide. Las señales pueden incluir atrasos incipientes, uso recurrente de prórrogas, reducción de movimientos, concentración creciente, visitas sin resultado o alteraciones en el negocio. Ninguna señal aislada prueba deterioro; su utilidad proviene de patrones y reglas de priorización. Un sistema de alertas debe especificar fuente, frecuencia, responsable, acción y cierre, de modo que la alerta produzca una respuesta verificable y no solo una notificación.
El scoring conductual actualiza la evaluación utilizando la historia posterior a la originación. Pagos puntuales, utilización de productos y episodios de atraso aportan información que no existía al aprobar el crédito. Su combinación con variables contextuales puede mejorar la segmentación, aunque eleva exigencias de gobierno de datos. Es necesario controlar calidad, sesgos, cambios de comportamiento y estabilidad del modelo. Además, la decisión final debe mantener supervisión humana, especialmente cuando puede restringir acceso o activar gestiones intensivas.
Recuperación y cobranza segmentada
La recuperación comienza antes de la mora severa. Los contactos preventivos y la comprensión temprana de la causa permiten diferenciar olvidos, problemas transitorios y deterioro estructural. La segmentación combina antigüedad, saldo, voluntad y capacidad de pago, historial y viabilidad del negocio. A partir de ella se asignan canal, frecuencia, negociación o escalamiento legal. Aplicar el mismo tratamiento a todos los deudores puede consumir recursos en casos de baja prioridad y deteriorar relaciones con clientes recuperables.
La reestructuración puede ser adecuada cuando existe capacidad futura razonable y el ajuste contractual restaura sostenibilidad. No debe utilizarse para ocultar deterioro o postergar el reconocimiento de pérdidas. La documentación debe justificar la medida, estimar nuevos flujos y establecer seguimiento reforzado, en coherencia con las definiciones prudenciales sobre exposiciones problemáticas y tolerancia (Basel Committee on Banking Supervision, 2017). La cobranza legal, por su costo e impacto, se reserva para situaciones en las que otras alternativas no resultan viables.
Inclusión financiera, sostenibilidad y trato responsable
La inclusión financiera no se limita al número de operaciones. Implica acceso útil, continuidad y condiciones compatibles con la capacidad del cliente. Una estrategia de riesgo protege esa inclusión cuando evita sobreendeudamiento, identifica dificultades a tiempo y ofrece tratamientos proporcionales. También puede restringirla si utiliza variables opacas o reglas que excluyen indirectamente a determinados grupos. El equilibrio entre alcance y sostenibilidad exige medir aprobación, permanencia, mora, recuperación y distribución de resultados, además del volumen colocado (Armendáriz & Morduch, 2010; Ozili, 2022).
La educación financiera y la comunicación contractual complementan los controles. El cliente necesita comprender calendario, costo, consecuencias del atraso y canales disponibles ante una dificultad. Para la entidad, una comunicación clara reduce conflictos y mejora la calidad de la información recibida. Estas acciones no sustituyen la evaluación ni garantizan pago, pero fortalecen la relación y permiten intervenir con mayor oportunidad. En la propuesta, deben incorporarse como parte de originación y seguimiento, con materiales y registros verificables.
Gobierno de datos, automatización y explicabilidad
La analítica y la inteligencia artificial pueden ampliar capacidad de procesamiento, detectar patrones y priorizar casos. Su aporte depende de datos completos, representativos y actualizados. Un modelo entrenado con registros incompletos puede reproducir errores históricos y asignar puntuaciones injustificadas. Por ello, antes de automatizar se requiere un inventario de variables, controles de calidad, gestión de versiones, criterios de acceso y trazabilidad desde el dato hasta la decisión. La tecnología debe insertarse en la gobernanza y no operar como una capa independiente.
La explicabilidad es relevante para auditoría, supervisión y trato al cliente. La institución debe conocer qué variables influyen, cómo se controlan los cambios y cuándo una decisión puede revisarse. También debe medir falsos positivos y falsos negativos: una alerta excesiva consume capacidad operativa, mientras una señal omitida deja avanzar el deterioro. La propuesta tecnológica se concibe por ello como un conjunto de capacidades progresivas sujetas a validación, no como una adquisición inmediata ni como garantía de mejor desempeño.
Gobernanza multinivel y cultura de riesgo
La gobernanza distribuye funciones entre niveles estratégico, táctico y operativo. El primero define apetito, política y recursos; el segundo traduce esas decisiones en procesos, modelos y reportes; el tercero ejecuta, documenta y comunica hallazgos. La regional aporta conocimiento del entorno, pero los órganos institucionales preservan coherencia y control independiente. Una matriz de responsabilidades evita vacíos y conflictos, especialmente en el tratamiento de excepciones, cambios de modelo y escalamiento de exposiciones.
La cultura de riesgo se manifiesta cuando los incentivos, la capacitación y la supervisión apoyan decisiones prudentes. Si el desempeño se evalúa únicamente por colocación, pueden debilitarse la verificación y el seguimiento; si se penaliza cualquier incumplimiento sin considerar contexto, puede limitarse innecesariamente la inclusión. Los indicadores deben equilibrar crecimiento, calidad, recuperación, servicio y cumplimiento. La capacitación propuesta debe incluir interpretación de alertas, documentación, protección de datos y criterios de trato responsable.
Alcance epistemológico de la validación Delphi
Delphi es apropiado cuando se necesita organizar conocimiento experto sobre un problema complejo con evidencia empírica incompleta. El anonimato reduce presión jerárquica, las rondas permiten reconsideración y las medidas de tendencia resumen convergencia. No obstante, el consenso no convierte una opinión en efecto probado. Su valor reside en examinar claridad, suficiencia, coherencia y factibilidad percibida. La composición del panel, los criterios de selección y la transparencia del procedimiento determinan la credibilidad de los resultados.
La validez de contenido obtenida mediante expertos precede, pero no reemplaza, la validación operativa. Una estrategia puede ser conceptualmente sólida y enfrentar dificultades de datos, adopción, costo o regulación. La secuencia adecuada consiste en revisar el diseño, ejecutar un piloto, medir procesos y resultados, y ajustar. En consecuencia, las medianas y porcentajes de consenso de este estudio respaldan el paso hacia una prueba controlada; no justifican estimaciones de reducción de mora ni afirmaciones de rentabilidad.
5. Metodología
Enfoque y diseño
El estudio fue aplicado y propositivo, con integración de evidencia cuantitativa del diagnóstico documental y valoración cualitativa estructurada. El diseño fue no experimental: la estrategia no se implementó ni se comparó contra un grupo de control. Los resultados corresponden al diseño y a su validación conceptual.
Construcción de la propuesta
Los componentes se derivaron del crecimiento observado, de la necesidad de indicadores regionales homogéneos y de las brechas operativas identificadas en el diagnóstico documental. Para asegurar trazabilidad, dicho diagnóstico utilizó los anuarios estadísticos de la Autoridad de Supervisión del Sistema Financiero (ASFI) correspondientes individualmente a las gestiones 2020, 2021, 2022, 2023 y 2024, así como las memorias anuales RSE de Banco Unión S.A. de esas mismas cinco gestiones. Los datos estadísticos proceden de ASFI; las memorias institucionales se utilizaron como fuente de contexto organizacional y de gestión. Los componentes se organizaron según el ciclo de crédito: originación y selección, monitoreo y control, y recuperación y cobranza. Posteriormente se añadieron gobernanza, calidad de datos, indicadores, recursos y cronograma.
Panel e instrumento Delphi
Se seleccionaron discrecionalmente cinco especialistas con un mínimo de diez años de experiencia en riesgo crediticio, microfinanzas, docencia financiera, auditoría o gerencia regional. Se preservó el anonimato mediante códigos E1-E5. El cuestionario utilizó una escala Likert de 1 (desacuerdo absoluto) a 5 (conformidad total) y evaluó la claridad y pertinencia del problema, la adecuación de las variables, la coherencia entre el diagnóstico y la estrategia propuesta, la validez de la comparación regional y la viabilidad de la propuesta. Por el carácter aplicado y propositivo del estudio no se formuló ni se sometió a contraste una hipótesis de investigación.
Tabla 1. Perfil del panel de especialistas
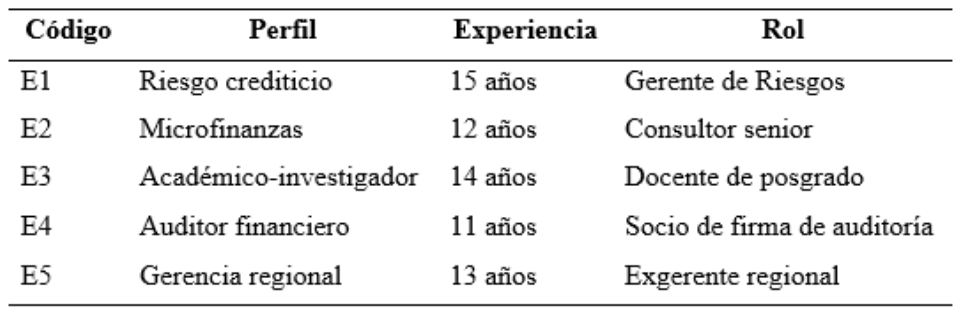
Nota. Los nombres se mantuvieron confidenciales. Elaboración propia con base en la caracterización del panel Delphi.
Procedimiento y análisis
Se efectuaron dos rondas. En la primera se recopilaron puntuaciones y observaciones, y se calcularon mediana y dispersión. En la segunda se remitió a cada participante una síntesis confidencial de la ronda previa y su puntuación original para facilitar reconsideración. Se reportaron mediana y porcentaje de consenso como resultados finales.
6. Resultados
Arquitectura de la estrategia
La estrategia integra tres fases operativas. Cada fase responde a una brecha del diagnóstico y se vincula con un responsable sugerido. La propuesta no reemplaza la normativa ni la estructura formal del banco; requiere adecuación a la nomenclatura y autorizaciones vigentes.
Tabla 2. Matriz de componentes estratégicos
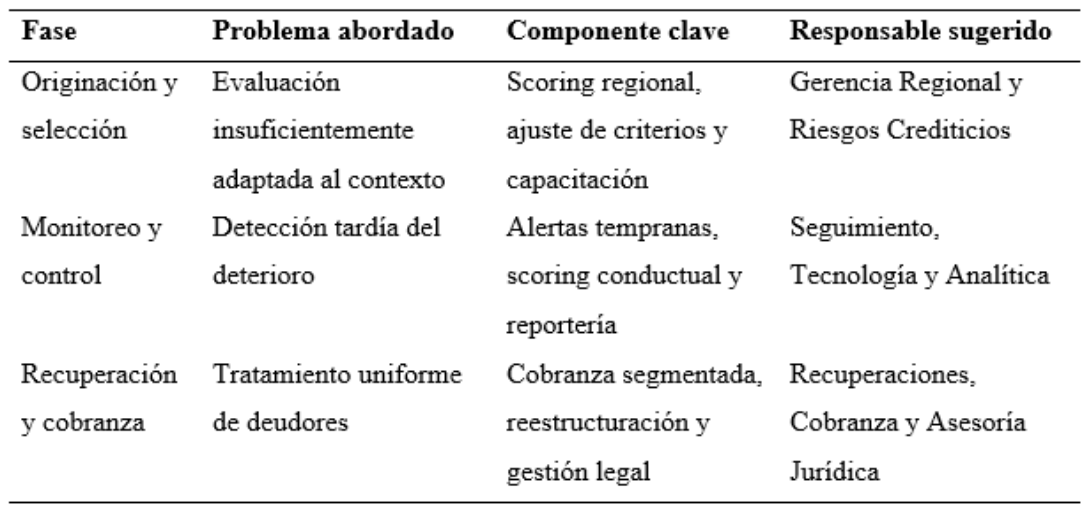
Nota. Las áreas son sugeridas y deben confirmarse con la estructura institucional vigente. Elaboración propia con base en el diagnóstico y el ciclo de gestión del crédito.
Herramientas y monitoreo
Tabla 3. Herramientas tecnológicas priorizadas
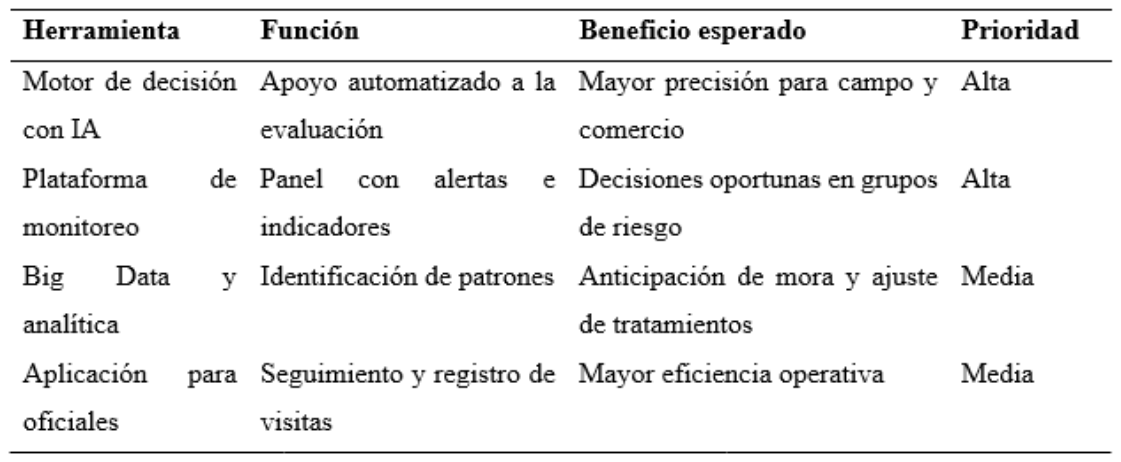
Nota. Las herramientas no fueron adquiridas, desarrolladas ni probadas en producción. Elaboración propia con base en el diseño estratégico del estudio.
Tabla 4. Umbrales propuestos para el tablero de riesgo
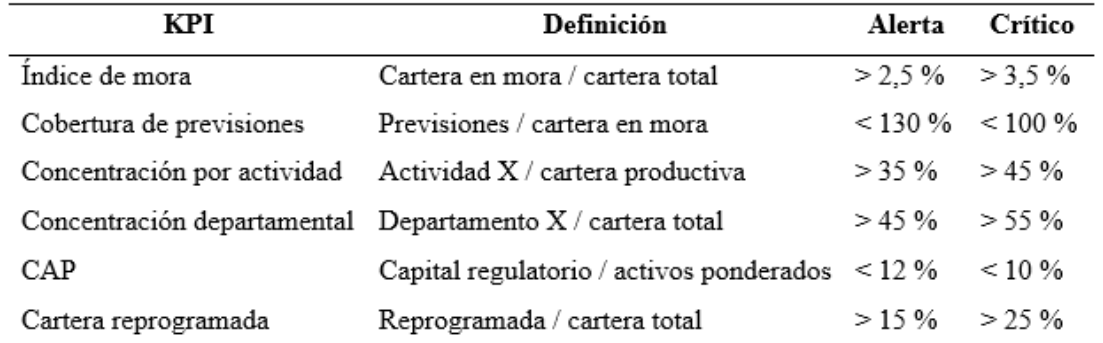
Nota. Los umbrales son criterios propuestos, no resultados observados ni límites regulatorios validados por este artículo. Elaboración propia. Marco propuesto de indicadores para seguimiento.
Gobernanza e implementación
La Gerencia Regional Tarija se plantea como coordinadora, con reporte trimestral a los niveles superiores. El nivel estratégico aprueba política y recursos; el nivel táctico diseña instrumentos; y el nivel operativo ejecuta acciones en campo. Se propone priorizar el aprovechamiento de capacidades internas, sujeto a una evaluación posterior de brechas tecnológicas, humanas y presupuestarias. El estudio no cuantifica un presupuesto monetario ni demuestra la disponibilidad de personal, licencias, integraciones, infraestructura o capacitación requeridos.
Tabla 5. Secuencia de implementación propuesta
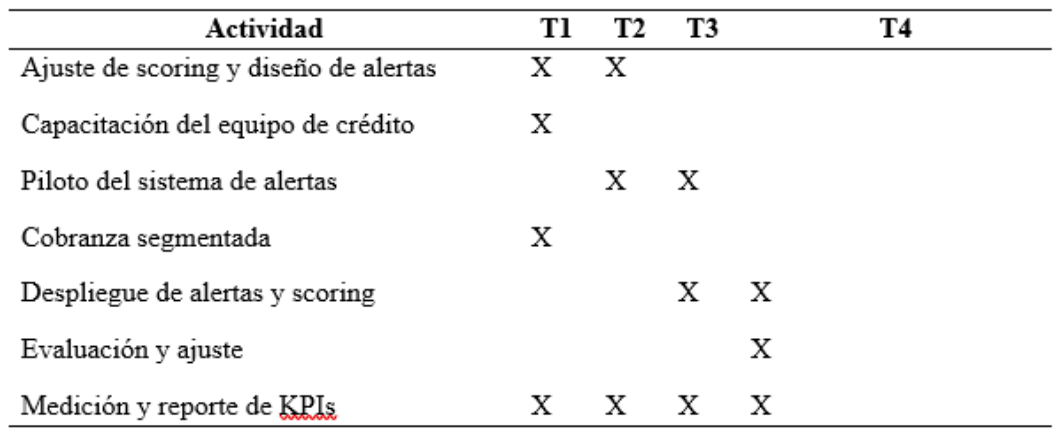
Nota. T1-T4 corresponden a trimestres. La coordinación general se proyecta durante 18-24 meses. Elaboración propia con base en la secuencia de implementación diseñada.
Validación por expertos
La segunda ronda mostró convergencia alta. Cuatro ítems alcanzaron mediana 5 y consenso total; la validez de la comparación regional mantuvo mediana 4 y consenso de 80 %. El resultado más directamente relacionado con este artículo es la viabilidad de la propuesta, valorada con mediana 5 y 100 % de consenso.
Tabla 6. Resultados de la validación Delphi
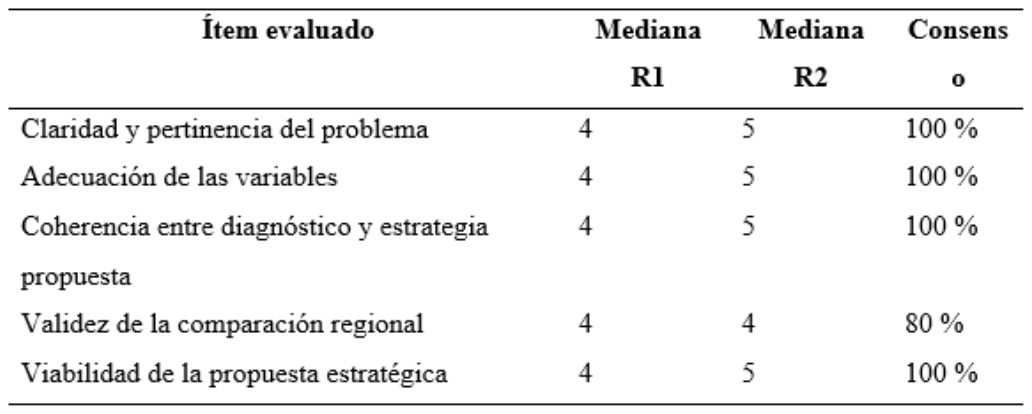
Nota. R1 = ronda 1; R2 = ronda 2. El criterio de coherencia reemplaza la referencia a una hipótesis no formulada y conserva las puntuaciones del ítem originalmente orientado a verificar la correspondencia lógica del diseño. El consenso expresa acuerdo experto y no efecto causal. Elaboración propia a partir de las dos rondas de validación Delphi.
7. Análisis y discusión
La principal fortaleza del diseño es su continuidad entre diagnóstico, intervención y medición. El scoring regional actúa sobre la selección; las alertas y el monitoreo conductual buscan anticipar deterioro; y la cobranza segmentada diferencia respuestas. Esta arquitectura coincide con el enfoque de ciclo de vida del riesgo descrito por Bessis (2015) y Hull (2023).
El consenso Delphi respalda la coherencia y factibilidad percibida. La mejora de mediana entre rondas sugiere convergencia después de la retroalimentación controlada. Sin embargo, el panel fue pequeño y seleccionado de manera discrecional; su experiencia aporta validez de contenido, pero no representatividad estadística. El 80 % obtenido para la comparación regional aconseja preservar cautela al utilizar el benchmarking como base de decisiones.
La tecnología propuesta debe entenderse como habilitadora y no como solución autónoma. Un motor de decisión o una plataforma de alertas requiere datos de calidad, criterios auditables, supervisión humana y evaluación de sesgos. El estudio no incluye especificaciones técnicas, costos ni evidencia de desempeño predictivo, de modo que esas decisiones pertenecen a una fase posterior de desarrollo y validación.
Los indicadores permiten convertir la estrategia en un proceso evaluable. Las líneas base de 5,8 % y 7,2 % examinadas durante el diseño se trataron como ejemplos y no cuentan con respaldo regional verificable en los archivos revisados. Por rigor, este artículo no las presenta como valores observados. Antes de un piloto deben calcularse a partir de cartera bruta, vencida y en ejecución de la Regional Tarija con igual fecha de corte.
Coherencia entre diagnóstico, teoría y estrategia
La estrategia responde a una limitación diagnóstica concreta: la información regional disponible no permite calcular una serie homogénea de mora. En lugar de transformar esa ausencia en una cifra supuesta, el diseño incorpora calidad y trazabilidad de datos como condición transversal. Esta decisión enlaza el problema empírico con el marco de gobierno del riesgo. Sin medición comparable, las alertas, los umbrales y la evaluación de impacto perderían significado; por ello, construir la línea base es una actividad inicial y no un requisito posterior.
Las tres fases propuestas expresan mecanismos distintos. La originación busca reducir selección adversa y mejorar adecuación; el monitoreo procura reconocer cambios y activar respuestas; la recuperación diferencia tratamientos y devuelve aprendizaje. La complementariedad es central: endurecer la aprobación sin fortalecer seguimiento puede excluir clientes sin resolver deterioros posteriores, mientras intensificar cobranza sin revisar originación trata síntomas y no causas. La arquitectura integrada es coherente con la teoría, aunque su desempeño depende de ejecución y coordinación.
Interpretación de la validación experta
La convergencia de las puntuaciones indica que, después de la retroalimentación, los especialistas consideraron clara y viable la propuesta. La mediana resume la posición central de un panel pequeño y el porcentaje de consenso informa el grado de acuerdo. Estos resultados son pertinentes para depurar el diseño, especialmente porque reúnen experiencia en riesgo, auditoría, microfinanzas, academia y gestión regional. Sin embargo, no existe base para generalizar estadísticamente las respuestas a toda la institución ni a otras entidades.
El menor consenso sobre la comparación regional es consistente con la auditoría de datos. Lejos de debilitar el artículo, esa cautela delimita el punto que requiere mayor verificación. La estrategia puede considerarse pertinente por sus procesos y por la necesidad de información, sin asumir una brecha de mora no demostrada. En una siguiente ronda o piloto, la provisión de una línea base homogénea permitiría reevaluar umbrales y prioridades con evidencia operativa.
Condiciones para una implementación responsable
La implementación debería comenzar con gobierno y datos antes de incorporar automatización avanzada. El primer tramo comprende diccionario de variables, propietarios, controles y conciliación; el segundo, reglas simples de alerta y segmentación; el tercero, evaluación de modelos predictivos. Esta progresión reduce dependencia tecnológica y permite identificar si los problemas provienen de la fuente, del proceso o del algoritmo. Cada etapa debe tener criterios de aceptación, registro de incidencias y autorización institucional.
El piloto requiere una población claramente definida, periodo suficiente y métricas previas. Además de mora y recuperación, conviene observar tiempos de decisión, contactos efectivos, reprogramaciones, quejas, aprobación e inclusión. La comparación temporal debe controlar cambios de composición y contexto; cuando sea posible, una unidad o cohorte comparable ayudaría a atribuir resultados. Ningún umbral de la propuesta debe convertirse en límite definitivo sin calibración con datos internos y revisión regulatoria.
Riesgos de implementación y medidas de control
Entre los riesgos se encuentran datos incompletos, resistencia operativa, sobrecarga de alertas, incentivos contradictorios y exclusión por modelos no explicables. Las medidas de control incluyen validación de campos, capacitación, revisión de cargas, monitoreo de errores y mecanismos de apelación. También debe separarse el desarrollo del modelo de su validación independiente y conservarse evidencia de cambios. La supervisión humana es indispensable cuando una recomendación automática puede modificar monto, plazo, seguimiento o tratamiento de cobranza.
Existe asimismo riesgo de que el tablero concentre atención en indicadores rezagados. La mora confirma un deterioro ya ocurrido, mientras visitas fallidas, atrasos iniciales o cambios de flujo pueden anticiparlo. Un sistema balanceado integra indicadores de resultado y de proceso. La utilidad no radica en multiplicar métricas, sino en seleccionar aquellas que tengan definición estable, responsable y acción asociada. La revisión periódica debe retirar alertas que no aporten capacidad discriminante.
Implicaciones institucionales y futuras evaluaciones
La experiencia regional puede servir como laboratorio controlado para mejorar prácticas institucionales. Si el piloto documenta procesos y resultados, sus aprendizajes pueden adaptarse a otras regionales sin asumir que los mismos parámetros serán universales. La escalabilidad depende de identificar qué componentes son corporativos —definiciones, gobierno y controles— y cuáles deben calibrarse territorialmente —estacionalidad, actividades y canales de seguimiento—. Esta distinción mantiene coherencia y reconoce heterogeneidad.
La evaluación posterior debe distinguir implementación, resultados intermedios e impacto. Primero se verifica si las actividades se ejecutaron; luego si mejoraron oportunidad, cobertura y recuperación; finalmente si cambiaron la calidad y sostenibilidad de la cartera. Una reducción de mora podría obedecer también a menor colocación o cambios económicos, por lo que debe analizarse junto con inclusión y composición. Solo esa evidencia permitiría afirmar eficacia y valorar costos, beneficios y efectos no previstos.
Limitaciones
La propuesta no fue implementada, por lo que no existen resultados sobre reducción de mora, recuperación, tiempos de aprobación o inclusión. La validación se limita a cinco expertos y dos rondas. No se dispone de una serie regional de mora, presupuesto monetario, especificaciones de sistemas, base operativa ni análisis de impacto regulatorio. En consecuencia, la viabilidad identificada es conceptual y organizacional, no una demostración de eficacia o rentabilidad.
8. Conclusiones
La estrategia diseñada articula tres fases del ciclo de crédito y las traduce en acciones, responsables, herramientas, umbrales y una secuencia de implementación. Su enfoque regional busca incorporar condiciones propias de Tarija sin abandonar la coherencia institucional ni el mandato de inclusión financiera.
El panel Delphi respaldó la claridad, la adecuación metodológica y la viabilidad de la propuesta. La viabilidad alcanzó mediana 5 y consenso de 100 % en la segunda ronda, mientras la validez de la comparación regional obtuvo mediana 4 y consenso de 80 %. Estos resultados justifican avanzar a una prueba piloto, no afirmar que la mora se reducirá.
La siguiente etapa debe verificar líneas base, formalizar gobernanza, especificar los modelos y ejecutar un piloto con seguimiento de mora, cobertura, recuperación, tiempos de aprobación e inclusión. Una evaluación posterior, con comparación temporal y criterios de atribución, permitirá determinar eficacia, costos y posibles efectos no deseados.
Referencias Bibliográficas
Armendáriz, B., & Morduch, J. (2010). The economics of microfinance (2.ª ed.). MIT Press. https://mitpress.mit.edu/9780262014106/the-economics-of-microfinance/
Autoridad de Supervisión del Sistema Financiero. (s. f.). Anuario estadístico [Repositorio de datos]. Recuperado el 30 de agosto de 2026, de https://www.asfi.gob.bo/la/anuario-estadistico
Banco Unión S.A. (2020). Memoria anual RSE 2020. https://www.bancounion.com.bo/PDF/Rse/MemoriaAnual2020.pdf
Banco Unión S.A. (2021). Memoria anual RSE 2021. https://www.bancounion.com.bo/PDF/Rse/MemoriaAnualRSE2021.pdf
Banco Unión S.A. (2022). Memoria anual RSE 2022. https://www.bancounion.com.bo/PDF/Rse/MemoriaAnualRSE2022.pdf
Banco Unión S.A. (2023). Memoria anual RSE 2023. https://www.bancounion.com.bo/PDF/Rse/MemoriaAnualRSE2023.pdf
Banco Unión S.A. (2024). Memoria anual RSE 2024. https://www.bancounion.com.bo/PDF/Rse/MemoriaAnualRSE2024.pdf
Basel Committee on Banking Supervision. (2017). Prudential treatment of problem assets: Definitions of non-performing exposures and forbearance. Bank for International Settlements. https://www.bis. org/bcbs/publ/d367.pdf
Bessis, J. (2015). Risk management in banking (4.ª ed.). Wiley.
Hull, J. C. (2023). Risk management and financial institutions (6.ª ed.). Wiley.
Ozili, P. K. (2022). Financial inclusion and sustainable development: An empirical association. Journal of Money and Business, 2(2), 186-198. https://doi.org/10.1108/JMB-03-2022-0019
Stiglitz, J. E., & Weiss, A. (1981). Credit rationing in markets with imperfect information. The American Economic Review, 71(3), 393-410.
Ficha del artículo
| Revista | Revista Construyendo Ciencia |
|---|---|
| Año | 2026 |
También en Mundo empresarial
Plan de recuperación de cartera en mora en el Banco FIE S.A., sucursal Santa Cruz: diagnóstico y propuesta de gestión de cobranzas
Este artículo muestra los resultados de un estudio aplicado enfocado en diseñar un plan de recuperación para la cartera vencida en la Sucursal Santa Cruz del Banco FIE S.A., que es una microfinanciera boliviana orientada a la inclusión de la gente. En el periodo de 2023 a 2024 la oficina reportó un alza constante de la morosidad llegando a 6,56 % al finalizar 2024, superando el promedio nacional de la firma en un escenario de desaceleración productiva y encarecimiento del costo de vida. El análisis tuvo un enfoque mixto descriptivo y explicativo de carácter no experimental junto con transversal. Se aplicó un cuestionario a un censo de 15 funcionarios de créditos y recuperación, complementando con el análisis documental de informes internos y balances auditados. Los hallazgos demuestran que los motivos del retraso son mayormente externos, de modo que el cobro se percibe oportuno y correcto (87 % y 80 % de acuerdo) aunque persisten vacíos en personalizar los pagos y en la cercanía de la entidad. Una prueba de proporciones (Z = 2,87; p ≈ 0,002) confirmó que el apoyo de los empleados es superior a la neutralidad. Por estos resultados se plantea una propuesta integral que asocia esquemas flexibles, mejoras en medios digitales, capacitación de trato humano y sintonía con las metas institucionales de inclusión.
Desempeño de cartera y límites de la comparación regional en Banco Unión S.A., 2020-2024
Los indicadores agregados pueden ocultar diferencias territoriales, pero una comparación regional válida exige numeradores y denominadores del mismo ámbito. El objetivo fue describir el desempeño de la cartera de Banco Unión S.A. en Tarija y evaluar la comparabilidad de la información de mora disponible durante 2020-2024. Se realizó un estudio cuantitativo, descriptivo, no experimental y retrospectivo mediante revisión de anuarios y registros estadísticos de ASFI y documentación institucional de Banco Unión, verificando definiciones, unidades, fechas de corte y nivel de agregación. La cartera de Banco Unión en Tarija aumentó de Bs 969,06 millones en 2021 a Bs 1.299,60 millones en 2024. El índice institucional de mora fue 1,96 %, 2,31 %, 2,90 %, 3,29 % y 3,53 % entre 2020 y 2024. Las fuentes examinadas no aportan cartera vencida y en ejecución de Tarija para calcular una serie regional comparable. Se demuestra expansión de la cartera regional, pero no es posible afirmar una brecha regional de mora con la evidencia disponible; la principal necesidad es fortalecer la publicación y trazabilidad de indicadores territoriales.
Net Bank
El manejo adecuado de datos en el sector financiero ha cobrado mucha importancia no solo por tema de seguridad, sino también para realizar una estrategia de negocio realista que puede ser llevada a cado de partir de la información existente en la bas
