Desempeño de cartera y límites de la comparación regional en Banco Unión S.A., 2020-2024
Introduction
Los indicadores agregados pueden ocultar diferencias territoriales, pero una comparación regional válida exige numeradores y denominadores del mismo ámbito. El objetivo fue describir el desempeño de la cartera de Banco Unión S.A. en Tarija y evaluar la comparabilidad de la información de mora disponible durante 2020-2024. Se realizó un estudio cuantitativo, descriptivo, no experimental y retrospectivo mediante revisión de anuarios y registros estadísticos de ASFI y documentación institucional de Banco Unión, verificando definiciones, unidades, fechas de corte y nivel de agregación. La cartera de Banco Unión en Tarija aumentó de Bs 969,06 millones en 2021 a Bs 1.299,60 millones en 2024. El índice institucional de mora fue 1,96 %, 2,31 %, 2,90 %, 3,29 % y 3,53 % entre 2020 y 2024. Las fuentes examinadas no aportan cartera vencida y en ejecución de Tarija para calcular una serie regional comparable. Se demuestra expansión de la cartera regional, pero no es posible afirmar una brecha regional de mora con la evidencia disponible; la principal necesidad es fortalecer la publicación y trazabilidad de indicadores territoriales.
Palabras clave: riesgo crediticio, cartera total, calidad de cartera, morosidad, análisis regional, banca comercial
1. Introducción
La cartera total constituye el conjunto de créditos registrados por una entidad o unidad territorial, con independencia de su modalidad. Su evolución permite describir la escala de la intermediación crediticia, mientras que su calidad exige examinar el incumplimiento mediante indicadores construidos sobre el mismo universo contable y geográfico. En América Latina, la recuperación posterior a la pandemia combinó una renovada demanda de financiamiento con presiones sobre la calidad de los activos (CAF, 2022).
En Bolivia, Banco Unión S.A. amplió su cartera durante 2020-2024. No obstante, la información institucional agregada no describe por sí sola la exposición de cada regional. La heterogeneidad económica y social entre departamentos puede modificar la capacidad de pago, la composición por modalidad y actividad, y la efectividad de los procesos de seguimiento; por ello, el promedio consolidado no implica necesariamente una calidad homogénea (Ríos & Alarcón, 2021).
La Regional Tarija constituye un caso de interés por la expansión de su cartera y por la necesidad de disponer de indicadores territoriales homogéneos. La conciliación de las fuentes reveló que la cartera por departamento y la mora institucional proceden de niveles de agregación diferentes. El vacío analítico consiste, por tanto, en establecer qué comparaciones son verificables y cuáles requieren información regional adicional.
2. Planteamiento del Problema
Las fuentes estadísticas institucionales permiten describir la expansión y calidad global del portafolio, pero los datos regionales se encuentran desagregados de manera desigual. Esta fragmentación dificulta determinar si la evolución de Tarija reproduce la trayectoria del banco o configura un patrón de riesgo particular. El problema se delimita exclusivamente a la cartera total de Banco Unión S.A.: el saldo territorial de Tarija para 2021-2024 y el índice de mora del banco consolidado para 2020-2024. El microcrédito no constituye una unidad empírica ni un denominador del análisis.
La falta de indicadores regionales homogéneos puede inducir a combinar saldos departamentales con porcentajes institucionales o participaciones geográficas que miden conceptos distintos. La relevancia científica reside en delimitar la inferencia admisible y proponer una estructura de datos que permita futuras comparaciones válidas.
Pregunta de investigación: ¿Qué evolución muestra la cartera de Banco Unión S.A. en Tarija y hasta qué punto la información disponible permite comparar su calidad con los indicadores institucionales durante 2020-2024?
3. Objetivos
3.1 Objetivo general
Describir la evolución verificable de la cartera de Banco Unión S.A. en Tarija y evaluar la comparabilidad de los indicadores de calidad disponibles durante 2020-2024.
3.2 Objetivos específicos
- Examinar los saldos departamentales verificables de Banco Unión en Tarija.
- Describir la evolución del índice institucional de mora.
- Evaluar la equivalencia conceptual y territorial de los indicadores disponibles.
- Identificar los datos requeridos para construir una serie regional válida.
4. Marco teórico
Riesgo crediticio y calidad de cartera
El riesgo crediticio es la posibilidad de pérdida derivada del incumplimiento de las obligaciones de un prestatario. Su gestión comprende la identificación, medición, monitoreo y mitigación de exposiciones a lo largo del ciclo de vida del crédito (Bessis, 2021; Hull, 2022). Conforme al indicador I14.03 utilizado en este estudio, la calidad se aproxima mediante la relación entre créditos vencidos y en ejecución respecto de la ‘Cartera’, denominación técnica del denominador en ASFI. Aunque el índice de mora sintetiza el deterioro observado, debe interpretarse junto con el crecimiento, la composición y las condiciones económicas del ámbito analizado.
Los estándares prudenciales distinguen las exposiciones improductivas y las operaciones sujetas a medidas de refinanciamiento o tolerancia, buscando comparabilidad y reconocimiento oportuno del deterioro (Basel Committee on Banking Supervision, 2020). En economías emergentes, los préstamos en mora responden tanto a variables internas de gestión como a shocks macroeconómicos y sectoriales (Ghosh, 2022).
Composición de la cartera y efecto mezcla
La cartera total puede integrar microcrédito, vivienda, consumo, crédito empresarial y otras modalidades, cada una con estructuras de plazo, garantía y riesgo diferentes. En consecuencia, una comparación territorial agregada puede estar afectada por la mezcla de productos. El microcrédito es relevante únicamente como uno de esos posibles componentes y por sus metodologías especializadas de evaluación; sin embargo, las fuentes utilizadas no desagregan la cartera de Tarija por modalidad. Por ello, este artículo no analiza el desempeño del microcrédito ni atribuye los resultados de la cartera total a ese segmento (Armendáriz & Morduch, 2021).
Perspectiva regional y benchmarking interno
El benchmarking interno compara unidades de una misma organización para reconocer brechas persistentes y prácticas diferenciadas. Aplicado al riesgo crediticio, permite contrastar crecimiento y mora sin atribuir automáticamente las diferencias a políticas corporativas. El contexto productivo, la exposición a eventos climáticos y sociales y la estructura de ingresos pueden incidir de manera desigual en la capacidad de pago. Por ello, la escala territorial complementa, y no sustituye, el análisis consolidado.
Evolución de los enfoques de gestión del riesgo crediticio
La gestión del riesgo crediticio evolucionó desde valoraciones predominantemente cualitativas hacia sistemas que combinan juicio experto, información financiera, comportamiento de pago y modelos cuantitativos. Los criterios tradicionales de carácter, capacidad, capital, condiciones y garantías continúan siendo útiles para ordenar la evaluación, pero resultan insuficientes cuando se aplican aisladamente a carteras numerosas y heterogéneas. Los enfoques contemporáneos agregan estimaciones de probabilidad de incumplimiento, exposición y severidad de pérdida, además de procedimientos de seguimiento que permiten revisar el riesgo durante toda la vigencia de la operación (Bessis, 2021; Hull, 2022). Esta evolución no elimina el conocimiento territorial; por el contrario, exige convertirlo en variables documentadas, consistentes y susceptibles de auditoría.
La regulación prudencial reforzó la necesidad de reconocer oportunamente las exposiciones deterioradas y diferenciar las operaciones normales de aquellas sujetas a refinanciamiento, reprogramación o medidas de tolerancia. La clasificación depende de definiciones comunes y de la trazabilidad de los saldos, pues pequeñas diferencias en el perímetro de cálculo pueden alterar la interpretación del indicador. En un análisis regional, la exigencia es doble: además de mantener la definición institucional, deben coincidir entidad, territorio y fecha de corte. Así, la comparabilidad no es un requisito meramente estadístico, sino una condición de gobierno del riesgo y de rendición de cuentas (Basel Committee on Banking Supervision, 2020).
Dimensiones de la calidad y del desempeño de cartera
La calidad de cartera es un concepto multidimensional. El índice de mora informa qué proporción de la ‘Cartera’, según la denominación del indicador ASFI I14.03, se encuentra vencida o en ejecución, pero no refleja por sí mismo la suficiencia de previsiones, la velocidad de recuperación, la concentración sectorial ni la composición por producto. Dos unidades pueden exhibir el mismo porcentaje de mora y, sin embargo, afrontar perfiles distintos si una concentra operaciones recientes y otra mantiene créditos antiguos de difícil recuperación. Por esa razón, la literatura recomienda interpretar el indicador conjuntamente con cobertura, castigos, reprogramaciones, cosechas de crédito y migraciones entre categorías de riesgo (Bessis, 2021; Hull, 2022).
El crecimiento también requiere una lectura diferenciada. Una mayor cartera puede expresar profundización financiera, captación de nuevos clientes y apoyo a la actividad productiva; también puede aumentar la exposición futura si el ritmo de colocación supera la capacidad de evaluación y seguimiento. La expansión no constituye evidencia automática de deterioro ni de buena calidad. Su interpretación depende de la selección de clientes, la diversificación, el desempeño de las cohortes y el entorno económico. En este artículo, el saldo regional se utiliza como indicador de escala y trayectoria, no como sustituto de rentabilidad o calidad ajustada por riesgo.
El rendimiento ajustado por riesgo busca relacionar los ingresos esperados con las pérdidas, el costo de fondeo, los gastos operativos y el capital comprometido. Conceptos como el retorno sobre capital ajustado por riesgo son relevantes para comparar actividades y asignar recursos, pero su cálculo exige datos que no están disponibles a escala regional en las fuentes examinadas. La ausencia de esos componentes obliga a mantener el análisis en un plano descriptivo. Esta delimitación evita convertir una tendencia de volumen en una conclusión sobre eficiencia económica y conserva la correspondencia entre pregunta, evidencia y alcance.
Análisis longitudinal y lectura de tendencias
El análisis longitudinal observa una misma variable en varios cortes y permite distinguir variaciones transitorias de trayectorias persistentes. Su utilidad depende de que las definiciones, unidades y perímetros permanezcan estables. Cuando cambia la cobertura territorial o la clasificación contable, la serie puede presentar rupturas que no corresponden a un fenómeno económico real. Por ello, cada dato debe conservar metadatos sobre fuente, fecha, unidad, entidad y alcance. La serie 2021-2024 de cartera en Tarija satisface esas condiciones para describir saldos; la serie 2020-2024 de mora las satisface únicamente para el banco consolidado.
Las tasas de variación anual ayudan a identificar aceleraciones y desaceleraciones, pero no explican sus causas. Un crecimiento más lento puede responder a políticas prudenciales, menor demanda, maduración de la cartera o condiciones macroeconómicas. Del mismo modo, un aumento de la mora consolidada puede asociarse con choques externos, efectos rezagados de la colocación o cambios en la recuperación. La literatura sobre mercados emergentes reconoce la interacción entre factores bancarios y macroeconómicos, pero la atribución causal exige modelos y variables adicionales (Ghosh, 2022). El presente diseño evita asignar causas que la base no permite contrastar.
Benchmarking interno y equivalencia de indicadores
El benchmarking interno compara unidades bajo una arquitectura institucional común. Su ventaja es reducir diferencias derivadas de políticas generales, sistemas contables y regulación; su límite es que las regionales continúan expuestas a estructuras productivas y sociales distintas. Para que la comparación genere aprendizaje, debe utilizar indicadores equivalentes y acompañarlos con información contextual. Una brecha persistente puede orientar preguntas sobre originación, seguimiento o recuperación, pero no identifica por sí sola el mecanismo que la produce.
La equivalencia requiere que numerador y denominador representen el mismo universo. Si la cartera vencida corresponde al banco nacional y el denominador ‘Cartera’ corresponde a Tarija, el cociente carece de interpretación regional. Tampoco puede sustituirse el índice de mora por la participación de una región en la mora total: el primero mide deterioro dentro de una cartera; la segunda mide contribución a un agregado. Esta distinción es central porque ambos valores se expresan como porcentajes y podrían confundirse si no se documenta la fórmula. La auditoría conceptual precede, por tanto, a cualquier cálculo.
Asimetría de información y composición del portafolio
La asimetría de información afecta con intensidad diferente a las modalidades que integran la cartera total. La selección adversa aparece antes de la contratación, cuando la entidad no distingue completamente los perfiles; el riesgo moral surge después, cuando el uso de fondos o el esfuerzo de pago no son plenamente observables (Stiglitz & Weiss, 1981). Estados financieros, garantías, referencias, evaluación de flujos y comportamiento de pago son mecanismos complementarios de producción de información. La importancia relativa de cada mecanismo depende del producto, el cliente y la actividad financiada.
La composición del portafolio puede modificar el índice agregado aun cuando la calidad dentro de cada modalidad permanezca estable. Por ejemplo, un cambio en la participación relativa de vivienda, consumo, microcrédito o crédito empresarial altera plazos, garantías y exposición. Debido a que la base regional no ofrece esa desagregación, el artículo no utiliza las particularidades del microcrédito para explicar los resultados. El segmento se reconoce solamente como componente potencial de la cartera total y como variable necesaria para futuros análisis del efecto mezcla (Armendáriz & Morduch, 2021).
Heterogeneidad territorial y límites de la agregación
Los promedios institucionales resumen el comportamiento conjunto, pero pueden ocultar distribuciones territoriales divergentes. Una regional pequeña puede registrar una variación importante sin modificar perceptiblemente el indicador nacional; de forma inversa, la tendencia consolidada puede estar impulsada por otras plazas. La inferencia del agregado hacia una unidad constituye una forma de sesgo ecológico: atribuye a la parte una relación observada en el conjunto. Evitarlo es especialmente importante cuando las decisiones operativas, los responsables y las condiciones económicas se organizan territorialmente.
La heterogeneidad regional puede expresarse en composición productiva, estacionalidad, informalidad, shocks climáticos, movilidad laboral y concentración de ingresos. Estos factores son teóricamente relevantes para la capacidad de pago, aunque no todos están medidos en la base disponible. En consecuencia, se incorporan como dimensiones para futuras investigaciones y no como explicaciones demostradas de la trayectoria de Tarija. La distinción entre marco explicativo y evidencia observada fortalece la validez interna del estudio y evita presentar asociaciones plausibles como resultados empíricos.
5. Metodología
Enfoque y diseño metodológico
El artículo adopta un enfoque cuantitativo, descriptivo, no experimental, longitudinal y retrospectivo: las variables se observaron sin manipulación y se compararon en gestiones consecutivas. El alcance es descriptivo-comparativo; la evidencia disponible permite identificar patrones, pero no establecer causalidad.
Unidades de análisis
La población documental comprendió dos conjuntos diferenciados correspondientes al período 2020-2024. El primero estuvo formado por los anuarios y archivos estadísticos de la Autoridad de Supervisión del Sistema Financiero (ASFI) de las gestiones 2020, 2021, 2022, 2023 y 2024, disponibles en su repositorio oficial de anuarios estadísticos (Autoridad de Supervisión del Sistema Financiero, s. f.). El segundo estuvo compuesto por las cinco memorias anuales de RSE de Banco Unión S.A., cada una correspondiente individualmente a las gestiones 2020, 2021, 2022, 2023 y 2024 (Banco Unión S.A., 2020, 2021, 2022, 2023, 2024).
Las unidades analíticas fueron: a) la cartera total de Banco Unión S.A. en Tarija, cuya desagregación departamental está disponible únicamente para 2021-2024; y b) el índice I14.03 de Banco Unión S.A. consolidado, disponible para 2020-2024. Las memorias aportaron contexto institucional, mientras que los valores de las series se extrajeron de los anuarios y registros estadísticos de ASFI. Ninguna serie de microcrédito fue utilizada en los resultados.
Técnicas e instrumentos
Se aplicó revisión documental sistemática. Los datos se organizaron por año, entidad, departamento, concepto, unidad y fecha de corte. El desempeño se midió mediante cartera total. La calidad se operacionalizó exactamente con el indicador ASFI I14.03, denominado ‘Cartera Vencida Total + Ejecución Total / Cartera’. Su fórmula es: Índice de mora (%) = [(Cartera vencida total + Cartera en ejecución total) / Cartera] × 100. En esta fórmula, ‘Cartera’ es la denominación técnica del denominador utilizada por ASFI. Numerador y denominador deben corresponder a la misma entidad, ámbito territorial y fecha de corte. Los saldos se conservaron inicialmente en miles de bolivianos y se expresaron en millones para facilitar la lectura.
Procedencia y construcción de la matriz analítica
El archivo de trabajo denominado DATOS ASFI FILTRADOS.xlsx no se trató como una publicación autónoma. Es una matriz analítica construida mediante selección de tablas oficiales descargadas del repositorio Anuario Estadístico de ASFI, específicamente de los anuarios correspondientes a las gestiones 2020, 2021, 2022, 2023 y 2024 (Autoridad de Supervisión del Sistema Financiero, s. f.), y filtradas para Banco Unión S.A.
La extracción conservó los nombres de las hojas de origen, los códigos de entidad e indicador, las fechas de corte y las unidades. Para la cartera regional se seleccionó el código de Banco Unión en las hojas ‘Cartera por Departamento 2021-2024’; el anuario 2020 no proporciona en la matriz revisada una hoja departamental equivalente. Para la mora consolidada se seleccionó el indicador I14.03 en la hoja ‘Indicadores Financieros Evolutivos’ para 2020-2024. Las únicas transformaciones fueron convertir miles de bolivianos a millones, expresar las proporciones como porcentajes y calcular variaciones anuales. No se imputaron datos faltantes ni se combinaron ámbitos geográficos diferentes.
Procedimiento y análisis
El procedimiento comprendió identificación, extracción y conciliación de fuentes. Antes de comparar se comprobó que numerador, denominador, entidad, territorio y fecha coincidieran. Cuando esa equivalencia no pudo demostrarse, el indicador se clasificó como no disponible. No se imputaron valores, no se confundió participación departamental de la mora con índice regional y no se efectuaron inferencias causales.
Consideraciones éticas
Se utilizaron exclusivamente datos institucionales secundarios y públicos, sin intervención sobre personas ni tratamiento de información personal. Se preservaron la procedencia, las unidades y el alcance de los datos. El método Delphi y la propuesta estratégica se desarrollan de forma independiente en el Artículo II.
6. Resultados
Evolución del desempeño de cartera
La base ASFI filtrada permite seguir la cartera total de Banco Unión en Tarija desde 2021. El saldo aumentó en cada corte anual y acumuló una variación de 34,1 % entre 2021 y 2024.
Tabla 1. Cartera total de Banco Unión S.A. en Tarija, 2021-2024
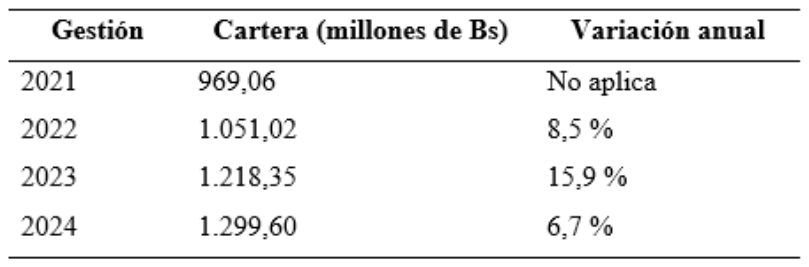
Nota. Los archivos fuente expresan los saldos en miles de bolivianos; aquí se presentan en millones. La base no incluye una hoja departamental de 2020. Elaboración propia a partir de ASFI (s. f.), Anuario Estadístico, gestiones 2021-2024; matriz analítica de registros por entidad y departamento.
El crecimiento del saldo es un resultado verificable. No permite, por sí solo, determinar si la calidad regional mejoró o se deterioró.
Evolución de la calidad de cartera
El indicador institucional de Banco Unión aumentó de 1,96 % en 2020 a 3,53 % en 2024. Esta serie corresponde al banco consolidado y no debe trasladarse a Tarija.
Tabla 2. Índice institucional de mora de Banco Unión S.A., 2020-2024
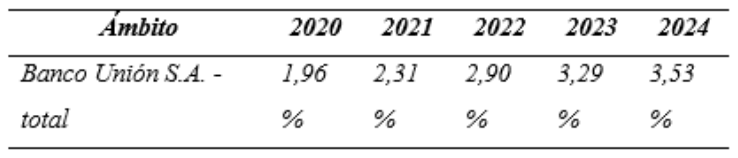
Nota. Indicador I14.03: (Cartera Vencida Total + Ejecución Total) / Cartera × 100. La serie corresponde al banco consolidado, no a una regional. Elaboración propia a partir de ASFI (s. f.), Anuario Estadístico, gestiones 2020-2024; matriz analítica, hoja Indicadores Financieros Evolutivos.
Tabla 3. Disponibilidad de componentes para calcular la mora regional
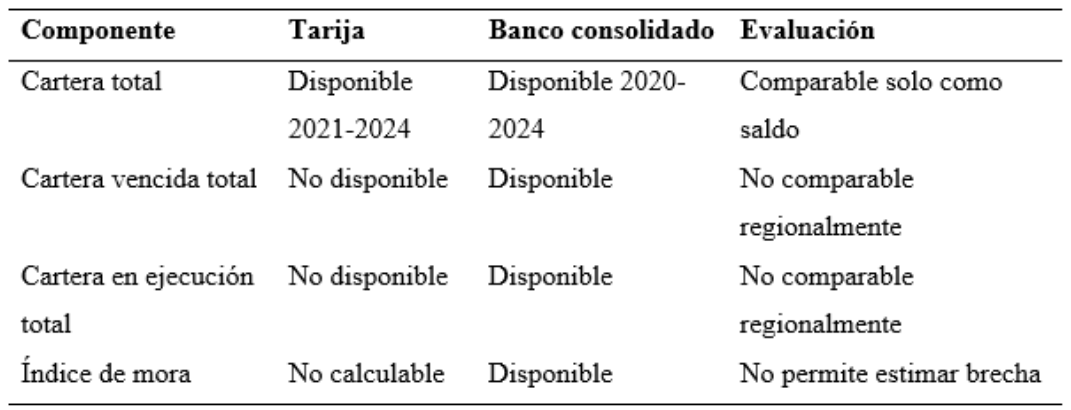
Nota. Para un índice regional válido, numerador y denominador deben corresponder a Banco Unión en Tarija y al mismo corte anual. Elaboración propia a partir de la auditoría de las fuentes documentales.
La ausencia de los componentes regionales impide confirmar o cuantificar una diferencia de mora entre Tarija y el banco consolidado.
Benchmarking interno
Tabla 4. Síntesis de resultados verificables y no verificables
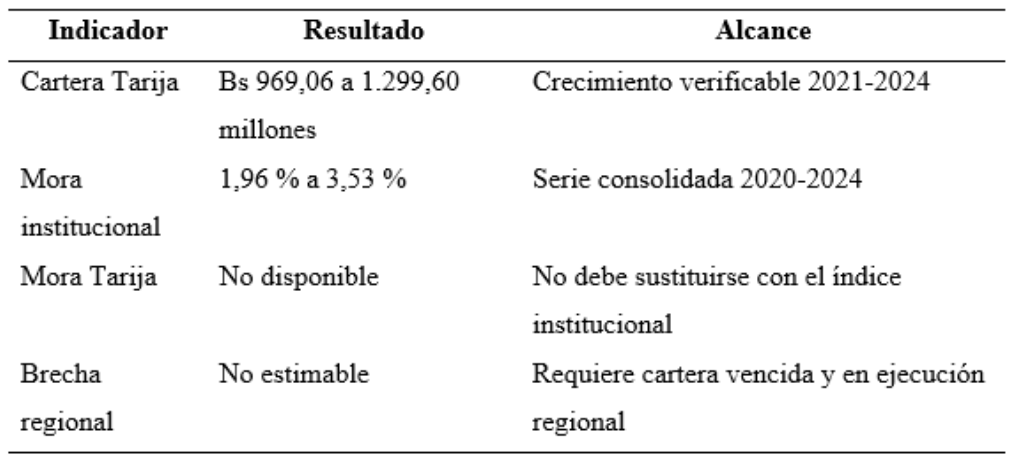
Nota. No disponible significa que el archivo revisado no contiene el componente con la desagregación requerida; no equivale a cero.Elaboración propia con base en la conciliación de los anuarios y registros estadísticos de ASFI.
La comparación demuestra una asimetría de información: el saldo regional está publicado, mientras la calidad aparece únicamente a nivel consolidado. En consecuencia, el benchmarking de mora debe posponerse hasta disponer de datos homogéneos.
7. Análisis y discusión
El principal hallazgo es la expansión sostenida de la cartera de Banco Unión en Tarija entre 2021 y 2024. No obstante, el desempeño por volumen y la calidad de activos son dimensiones diferentes; el aumento del saldo no permite inferir el comportamiento de la mora.
La auditoría evidencia un problema de comparabilidad. El saldo departamental identifica entidad y territorio, mientras los numeradores de mora examinados corresponden al banco consolidado. Dividir datos de ámbitos diferentes produciría un indicador artificial. Del mismo modo, la participación de Tarija en la mora de un conjunto no equivale al índice de mora de su propia cartera.
La trayectoria institucional ascendente entre 2020 y 2024 describe un deterioro consolidado, pero no informa cómo se distribuye territorialmente. La literatura reconoce que los préstamos improductivos responden a shocks externos y procesos internos (Beck et al., 2020; Ghosh, 2022); sin datos regionales, esas explicaciones permanecen como hipótesis no contrastadas para Tarija.
El aporte del estudio es metodológico: establece el límite de la evidencia y especifica la información necesaria para un benchmarking interno válido. El tablero institucional debería desagregar cartera total, vencida, en ejecución, reprogramada, previsiones y recuperación por región, producto, actividad y corte temporal.
Interpretación desde el marco teórico
La expansión acumulada de la cartera regional confirma una mayor escala de exposición, pero el marco teórico impide equiparar esa expansión con creación o destrucción de valor. El crecimiento es compatible tanto con profundización financiera como con una acumulación de riesgo que solo se manifestaría posteriormente. Para discriminar entre ambas posibilidades serían necesarias cohortes de originación, probabilidades de transición, recuperación y costos. El resultado observado debe leerse entonces como una condición que aumenta la importancia del monitoreo, no como una prueba de deterioro.
El ascenso del índice institucional de mora merece atención prudencial, aunque no autoriza una inferencia territorial. Desde el enfoque longitudinal, la continuidad de la tendencia consolidada justifica examinar sus componentes y posibles rezagos. Desde el enfoque regional, la falta de numeradores para Tarija impide saber si la regional se encuentra por encima, por debajo o cerca del promedio. Ambas afirmaciones pueden coexistir: existe una señal institucional verificable y persiste incertidumbre regional. Reconocer esa incertidumbre es un hallazgo útil para el diseño del sistema de información.
Implicaciones para medición y gobierno de datos
La primera implicación es establecer un diccionario institucional de indicadores con fórmula, fuente, periodicidad, responsable y nivel de agregación. La segunda es conservar series regionales de cartera total, vencida, en ejecución, reprogramada, previsiones y recuperaciones. La tercera es aplicar controles de conciliación entre reportes operativos, regulatorios y gerenciales. Este esquema permitiría detectar rupturas, reconstruir el origen de cada cifra y evitar decisiones basadas en porcentajes nominalmente similares pero conceptualmente diferentes.
Una arquitectura desagregada no significa publicar información personal ni comprometer la confidencialidad. Los indicadores pueden presentarse de manera agregada por regional, producto, actividad y cohorte, con reglas de acceso y umbrales mínimos. El objetivo es mejorar la capacidad de supervisión y aprendizaje interno. Cuando la información territorial es consistente, el benchmarking puede orientar revisiones focalizadas; cuando no lo es, la prioridad debe ser corregir la medición antes de atribuir responsabilidades o modificar políticas de crédito.
Agenda de investigación y contraste
Una etapa posterior debería construir la serie regional con la misma definición del indicador institucional. Con esa base sería posible comparar tendencias, dispersión y persistencia, así como analizar diferencias por producto y actividad. Las hipótesis sobre estacionalidad, concentración o shocks externos requerirían variables económicas y climáticas alineadas temporalmente. Para estudiar mecanismos internos serían necesarios datos sobre aprobación, antigüedad, reprogramación, visitas, alertas y recuperación. La ampliación de datos permitiría pasar de una descripción rigurosa a explicaciones contrastables.
La comparación futura también debería considerar el efecto composición. Si Tarija posee una mezcla distinta de microcrédito, vivienda, consumo o crédito empresarial, una brecha bruta podría reflejar esa estructura y no un desempeño operativo diferente. El análisis por estratos o modelos ajustados ayudaría a separar composición y gestión. Hasta entonces, la conclusión científicamente defendible es más limitada: se verifica crecimiento regional y deterioro institucional, pero no una relación entre ambos ni una posición relativa de Tarija.
Limitaciones
El análisis depende de fuentes secundarias y de su granularidad. No se dispone de cartera vencida y en ejecución de Banco Unión en Tarija ni de una hoja departamental para 2020. Tampoco existen datos por cosecha, cliente, actividad o recuperación. Por ello, no se estima mora regional, brecha territorial ni causalidad. La diferencia encontrada entre versiones de fuentes refuerza la necesidad de documentar cada extracción y definición.
8. Conclusiones
La cartera total de Banco Unión en Tarija creció de Bs 969,06 millones en 2021 a Bs 1.299,60 millones en 2024, equivalente a una expansión acumulada de 34,1 %.
El índice institucional de mora aumentó de 1,96 % en 2020 a 3,53 % en 2024. Esta trayectoria corresponde al banco consolidado y no puede atribuirse a la Regional Tarija.
Las fuentes disponibles no permiten calcular la mora regional ni demostrar una brecha territorial. Para superar esta limitación se requieren saldos regionales de cartera vencida, cartera en ejecución y ‘Cartera’ con la misma definición y fecha de corte.
Futuras investigaciones deberían construir series regionales completas, incorporar variables económicas y climáticas, analizar cosechas de crédito y recuperación, y evaluar empíricamente intervenciones diferenciadas. Estas necesidades proporcionan la base para un segundo artículo centrado en el diseño y validación de una estrategia regional.
Referencias Bibliográficas
Armendáriz, B., & Morduch, J. (2021). The economics of microfinance (3.ª ed.). MIT Press.
Autoridad de Supervisión del Sistema Financiero. (s. f.). Anuario estadístico [Repositorio de datos]. Recuperado el 30 de agosto de 2026, de https://www.asfi.gob.bo/la/anuario-estadistico
Banco Unión S.A. (2020). Memoria anual RSE 2020. https://www.bancounion.com.bo/PDF/Rse/MemoriaAnual2020.pdf
Banco Unión S.A. (2021). Memoria anual RSE 2021. https://www.bancounion.com.bo/PDF/Rse/MemoriaAnualRSE2021.pdf
Banco Unión S.A. (2022). Memoria anual RSE 2022. https://www.bancounion.com.bo/PDF/Rse/MemoriaAnualRSE2022.pdf
Banco Unión S.A. (2023). Memoria anual RSE 2023. https://www.bancounion.com.bo/PDF/Rse/MemoriaAnualRSE2023.pdf
Banco Unión S.A. (2024). Memoria anual RSE 2024. https://www.bancounion.com.bo/PDF/Rse/MemoriaAnualRSE2024.pdf
Basel Committee on Banking Supervision. (2020). Prudential treatment of problem assets: Definitions of non-performing exposures and forbearance. Bank for International Settlements.
Beck, T., Döttling, R., Lambert, T., & van Lelyveld, I. (2020). The non-performing loan challenge in emerging markets. VoxEU.org.
Bessis, J. (2021). Risk management in banking (5.ª ed.). Wiley.
CAF - Banco de Desarrollo de América Latina. (2022). El estado del riesgo en América Latina: Hallazgos y recomendaciones de política.
Ghosh, A. (2022). What drives non-performing loans in emerging markets? A meta-analysis. Journal of Risk and Financial Management, 15(8), 350.
Hull, J. C. (2022). Risk management and financial institutions (6.ª ed.). Wiley.
Ríos, D., & Alarcón, S. (2021). Disparidades económicas regionales y su impacto en el riesgo crediticio: Un análisis espacial para Bolivia. Revista Latinoamericana de Geografía Económica, 12(2), 88-105.
Stiglitz, J. E., & Weiss, A. (1981). Credit rationing in markets with imperfect information. The American Economic Review, 71(3), 393-410.
Ficha del artículo
| Revista | Revista Construyendo Ciencia |
|---|---|
| Año | 2026 |
También en Mundo empresarial
Plan de recuperación de cartera en mora en el Banco FIE S.A., sucursal Santa Cruz: diagnóstico y propuesta de gestión de cobranzas
Este artículo muestra los resultados de un estudio aplicado enfocado en diseñar un plan de recuperación para la cartera vencida en la Sucursal Santa Cruz del Banco FIE S.A., que es una microfinanciera boliviana orientada a la inclusión de la gente. En el periodo de 2023 a 2024 la oficina reportó un alza constante de la morosidad llegando a 6,56 % al finalizar 2024, superando el promedio nacional de la firma en un escenario de desaceleración productiva y encarecimiento del costo de vida. El análisis tuvo un enfoque mixto descriptivo y explicativo de carácter no experimental junto con transversal. Se aplicó un cuestionario a un censo de 15 funcionarios de créditos y recuperación, complementando con el análisis documental de informes internos y balances auditados. Los hallazgos demuestran que los motivos del retraso son mayormente externos, de modo que el cobro se percibe oportuno y correcto (87 % y 80 % de acuerdo) aunque persisten vacíos en personalizar los pagos y en la cercanía de la entidad. Una prueba de proporciones (Z = 2,87; p ≈ 0,002) confirmó que el apoyo de los empleados es superior a la neutralidad. Por estos resultados se plantea una propuesta integral que asocia esquemas flexibles, mejoras en medios digitales, capacitación de trato humano y sintonía con las metas institucionales de inclusión.
Diseño y validación de una estrategia regional para la gestión integral del riesgo crediticio en Banco Unión S.A.
La expansión de la cartera de Banco Unión S.A. en Tarija y la ausencia de una serie pública homogénea de mora regional justifican fortalecer la medición y gestión territorial del riesgo. El objetivo fue diseñar y validar una estrategia integral de gestión del riesgo crediticio para la Regional Tarija, estructurada en originación, monitoreo y recuperación. Se desarrolló una investigación aplicada con integración de evidencia documental y validación cualitativa mediante Delphi; la propuesta se derivó del diagnóstico y de sus limitaciones de información, y fue evaluada en dos rondas por cinco especialistas. La estrategia articula calidad y trazabilidad de datos, scoring regional, alertas tempranas, monitoreo conductual, cobranza segmentada, responsables, indicadores y despliegue gradual. En la segunda ronda, claridad del problema, adecuación de variables, coherencia entre diagnóstico y estrategia propuesta, y viabilidad alcanzaron mediana 5 y consenso de 100 %; la validez de la comparación regional obtuvo mediana 4 y consenso de 80 %. El juicio experto respalda la pertinencia y viabilidad conceptual, pero no demuestra reducción efectiva de mora: la eficacia requiere una línea base regional verificable, implementación piloto y evaluación posterior.
Net Bank
El manejo adecuado de datos en el sector financiero ha cobrado mucha importancia no solo por tema de seguridad, sino también para realizar una estrategia de negocio realista que puede ser llevada a cado de partir de la información existente en la bas
