Plan de recuperación de cartera en mora en el Banco FIE S.A., sucursal Santa Cruz: diagnóstico y propuesta de gestión de cobranzas
Introduction
Este artículo muestra los resultados de un estudio aplicado enfocado en diseñar un plan de recuperación para la cartera vencida en la Sucursal Santa Cruz del Banco FIE S.A., que es una microfinanciera boliviana orientada a la inclusión de la gente. En el periodo de 2023 a 2024 la oficina reportó un alza constante de la morosidad llegando a 6,56 % al finalizar 2024, superando el promedio nacional de la firma en un escenario de desaceleración productiva y encarecimiento del costo de vida. El análisis tuvo un enfoque mixto descriptivo y explicativo de carácter no experimental junto con transversal. Se aplicó un cuestionario a un censo de 15 funcionarios de créditos y recuperación, complementando con el análisis documental de informes internos y balances auditados. Los hallazgos demuestran que los motivos del retraso son mayormente externos, de modo que el cobro se percibe oportuno y correcto (87 % y 80 % de acuerdo) aunque persisten vacíos en personalizar los pagos y en la cercanía de la entidad. Una prueba de proporciones (Z = 2,87; p ≈ 0,002) confirmó que el apoyo de los empleados es superior a la neutralidad. Por estos resultados se plantea una propuesta integral que asocia esquemas flexibles, mejoras en medios digitales, capacitación de trato humano y sintonía con las metas institucionales de inclusión.
Palabras clave: cartera en mora, recuperación de cartera, inclusión financiera, digitalización, gestión de riesgos, microfinanzas, Banco FIE S.A.
1. Introducción
El sistema financiero boliviano ha experimentado en las últimas décadas una transformación orientada hacia la inclusión financiera y el desarrollo social impulsada principalmente por el crecimiento de las microfinanzas y la ampliación del acceso al crédito para sectores tradicionalmente excluidos, en este panorama el Banco FIE S.A. Se ha consolidado como una de las entidades más importantes en la oferta de servicios financieros para micro y pequeñas empresas además de mujeres emprendedoras y comunidades rurales.
Durante el periodo 2023-2024 la Sucursal Santa Cruz del Banco FIE S.A. registró un incremento constante en sus niveles de morosidad alcanzando una tasa del 6,56 % al cierre de 2024 que resulta superior al promedio nacional reportado por la propia entidad, este crecimiento se produjo en un contexto macroeconómico complicado caracterizado por el crecimiento ralentizado del producto interno bruto que se situó en 1,6 % según el FMI para 2024 junto a la disminución de las reservas internacionales netas hasta USD 1.976 millones y el endurecimiento de las condiciones de acceso al financiamiento afectando negativamente la liquidez y la capacidad de pago de los clientes.La morosidad entendida como el incumplimiento en el pago de obligaciones crediticias constituye uno de los riesgos más relevantes para las entidades de intermediación financiera con efectos directos sobre la liquidez la rentabilidad y la reputación institucional, los datos internos de la entidad muestran que la mayor parte de la cartera en mora se concentra en agencias urbanas y periurbanas con clientes de alta informalidad y que la cobertura por previsiones de incobrabilidad alcanzó el 182 % del total en mora al 31 de diciembre de 2024, esta cifra evidencia una gestión prudente del riesgo pero también los límites que la morosidad impone al crecimiento del banco.
El objetivo de esta investigación fue diseñar una propuesta de recuperación de cartera en mora para la Sucursal Santa Cruz del Banco FIE S.A. fundamentada en modelos teóricos de gestión de cobranzas y en el análisis de datos internos con la finalidad de mejorar la efectividad de la recuperación crediticia mediante la segmentación de clientes y la aplicación de estrategias diferenciadas, fortaleciendo la sostenibilidad financiera del banco sin comprometer su enfoque de inclusión social.
El presente artículo se estructura en secciones ordenadas donde el apartado introductorio precede al planteamiento del problema con su respectiva justificación, seguidamente se detallan los objetivos y el marco teórico que sustenta el análisis junto a la metodología empleada además de los resultados obtenidos a partir del diagnóstico cuantitativo y documental, finalmente la discusión de estos hallazgos a la luz de la literatura especializada integra la propuesta de mejora derivada del diagnóstico concluyendo con las precisiones finales y las referencias bibliográficas utilizadas para ofrecer al lector una ruta clara y verificable del proceso investigativo seguido.
2. Planteamiento del Problema
La administración de la cartera crediticia y en particular la recuperación de créditos en mora constituye uno de los retos estructurales más significativos que enfrentan las instituciones microfinancieras en América Latina, en Bolivia esta dificultad se ha acentuado por un contexto de restricciones económicas e informalidad creciente además de un sobreendeudamiento persistente en sectores vulnerables (Vidaurre & Isabel, 2016).
El diagnóstico estructural de la problemática permite identificar varios factores concurrentes estructurados en el entorno macroeconómico adverso con desaceleración del PIB y caída de reservas internacionales junto a una inflación que erosiona la capacidad de pago, el perfil de la clientela caracterizado por ingresos bajos y empleo informal además de baja educación financiera, la concentración de la mora en las agencias Los Tusequis y Casco Viejo junto a Pampa de la Isla con tasas superiores al 12 % en 2024 que superan el promedio de la sucursal del 6,56 %, las limitaciones en la gestión operativa por brechas en la aplicación de modelos analíticos avanzados de segmentación y priorización, el impacto institucional traducido en menor liquidez y menor capacidad de colocación junto al riesgo reputacional.
Aunque el Banco FIE S.A. cuenta con políticas internas de seguimiento y control estas se aplican sin un respaldo teórico sistemático que oriente su funcionamiento operativo ni su estrategia de largo plazo, en el contexto boliviano se ha priorizado el cumplimiento normativo referido a provisiones y clasificación de cartera sobre la construcción de planes de recuperación basados en evidencia empírica generando una brecha entre lo normativo y la gestión técnica real.
A partir de este diagnóstico se formuló la pregunta científica sobre de qué manera una propuesta de recuperación de cartera en mora fundamentada en modelos teóricos de gestión de cobranzas puede orientar la mejora de los procesos de recuperación crediticia en la Sucursal Santa Cruz del Banco FIE S.A., como hipótesis de trabajo se planteó que una propuesta estructurada de recuperación de cartera fundamentada en modelos teóricos de gestión de cobranzas puede orientar la mejora de la efectividad en la recuperación de créditos fortaleciendo la sostenibilidad financiera del banco sin comprometer su enfoque de inclusión social.
La investigación se justifica desde una doble perspectiva donde en el plano teórico contribuye a ampliar el conocimiento disponible sobre la gestión de cartera en mora dentro del sistema financiero boliviano combinando modelos de referencia internacional con evidencia empírica adaptada al contexto local para llenar un vacío existente en la literatura y servir de base a futuros estudios comparables, en el plano práctico aporta un plan realista y aplicable para la recuperación de cartera atrasada en la Sucursal Santa Cruz articulado sobre segmentación de clientes junto a un puntaje de riesgo y estrategias de cobranza diferenciadas con el propósito de mejorar los resultados operativos más relevantes de la institución, el estudio reviste relevancia social e institucional en la medida en que puede contribuir a restablecer la confianza de los clientes y a fortalecer las bases operativas del banco en coherencia con sus principios de responsabilidad social siendo sus hallazgos y su metodología potencialmente replicables en otras agencias o entidades microfinancieras similares del sistema financiero boliviano.
3. Objetivos
3.1. Objetivo general
Diseñar un plan de recuperación de cartera en mora para el Banco FIE S.A., Sucursal Santa Cruz, fundamentado en modelos teóricos de gestión de cobranzas, que permita mejorar los niveles de recuperación crediticia sin comprometer el enfoque de inclusión financiera de la institución.
3.2. Objetivos específicos
- Analizar la evolución y estructura de la cartera en mora de la Sucursal Santa Cruz del
Banco FIE S.A.
- Identificar las variables macroeconómicas y operativas que afectan la morosidad.
- Evaluar la eficacia de las estrategias actuales de cobranza utilizadas por la institución.
- Proponer una solución integral de recuperación de cartera basada en teorías y herramientas
analíticas, incluyendo segmentación de riesgos, indicadores de seguimiento y estrategias
diferenciadas por perfil de cliente.
4. Marco Teórico
Gestión de cartera de créditos y mora crediticia
La administración de portafolios crediticios integra los lineamientos y las metodologías y los instrumentos destinados a la concesión junto al seguimiento y la recuperación de los recursos financieros con el fin de ponderar el rendimiento y los niveles de riesgo, la morosidad entendida como la omisión en el pago de las cuotas pactadas representa el parámetro primario de ineficiencia en esta actividad incidiendo directamente sobre los flujos de caja y el beneficio neto además de la estabilidad de las entidades bancarias (Brock & Sussman, 2017; Ramos & Suárez, 2017).
Modelo Credit Portfolio View (CPV)
El esquema analítico de Credit Portfolio View, ampliamente documentado en la literatura sobre administración de carteras crediticias (Olson, 2015), diseñado en la disciplina de mitigación de riesgos financieros asocia el desempeño de la cartera improductiva con indicadores agregados tales como las fluctuaciones productivas y la inflación además del costo del dinero o la desocupación laboral facilitando la estimación de desequilibrios causados por perturbaciones exógenas, este marco interpretativo es de utilidad para el entorno de Bolivia donde la contracción de la actividad y el descenso de divisas disminuyen la liquidez de los deudores.
Estrategias de gestión de cartera y de la mora
Las investigaciones del sector señalan metodologías de cobranza que asocian la clasificación de usuarios con técnicas de calificación paramétrica y esquemas operativos focalizados junto a opciones de reestructuración contractual, las evaluaciones en el microcrédito regional como las desarrolladas por Delgado et al. (2017) en Colombia —contexto donde la Superintendencia Financiera de Colombia (2023) reporta un fortalecimiento similar del scoring crediticio— o Lamichhane (2022) en Nepal comprueban que los sistemas de puntaje estructurados sobre indicadores socioeconómicos e historial de cumplimiento incrementan la eficiencia del cobro, asimismo la adopción de herramientas de inteligencia artificial y aprendizaje de máquinas en el análisis del riesgo crediticio (Smith & Brown, 2022; Uddin et al., 2025) constituye una corriente primordial orientada a proyectar el impago y adaptar el seguimiento.
Riesgo crediticio, patrimonio bancario y regulación
De acuerdo con los lineamientos del Comité de Basilea (2010, 2019) la solvencia regulatoria y el control técnico de los activos de riesgo son fundamentales para preservar el sistema financiero, en Bolivia la Autoridad de Supervisión del Sistema Financiero (ASFI, 2023) normativiza los esquemas de reservas y categorización crediticia obligando a las instituciones a sostener coberturas frente al peligro de impago, los fondos propios de la banca operan como resguardo contra la desvalorización de colocaciones de modo que su robustecimiento influye de manera directa en la aptitud operativa para continuar con el financiamiento de sectores marginados durante periodos económicos desfavorables.
El caso del Banco FIE S.A.
El Banco FIE S.A. representa uno de los intermediarios más significativos de las microfinanzas bolivianas estructurando su estrategia de negocios en la asistencia a unidades de baja escala y mujeres de negocios además de habitantes rurales, esta entidad ha estructurado planes de sostenibilidad e impacto como el proyecto Marca Magenta destinado al sector femenino alineando su gestión con indicadores de gobernanza y criterios sociales o ambientales (ASG) consolidando su liderazgo regional en la banca social (Banco FIE S.A., 2023).
Estado del arte: tendencias recientes en la gestión de la mora (2019-2024)
Las publicaciones científicas de carácter internacional editadas en el rango temporal de 2019 a 2024 concuerdan en que el rendimiento de la cobranza se asocia estrechamente a la digitalización de los procesos y al uso de esquemas de predicción junto a la clasificación pormenorizada de deudores sobre todo en intermediarios de desarrollo, en lo concerniente a sistemas predictivos y automatización, esta línea se apoya en desarrollos previos sobre sistemas de información aplicados al riesgo crediticio (Smith, 2016); sobre esa base Smith y Brown (2022) afirman que la inteligencia artificial y el procesamiento computacional modificaron el análisis del riesgo y la regularización de saldos al facilitar la proyección de amenazas individuales, en ese sentido López et al. (2020) comprueban que el uso de estas herramientas ayuda a proyectar los patrones de cumplimiento organizando las tareas operativas y elevando los márgenes de éxito regional, y aportes más recientes basados en aprendizaje profundo (Shi et al., 2025) refuerzan esta tendencia hacia modelos predictivos cada vez más precisos.
Respecto a la clasificación de deudores y el scoring García y López (2023) exponen que la integración de pronósticos con la segmentación tecnológica optimiza la recuperación de activos, asimismo Sánchez y Torres (2021) comprueban que ordenar el portafolio de acuerdo con los niveles de riesgo es de las acciones de mayor impacto para optimizar el cobro microfinanciero, sobre los efectos normativos las directrices de Basilea III exigieron incrementar las provisiones de cobertura y elevar el patrimonio técnico (Pérez & Rodríguez, 2018), en el ámbito nacional la ASFI asimiló estas reglas requiriendo reservas y coeficientes de capital superiores a los regionales lo que favorece la estabilidad sectorial pero limita la capacidad de los intermediarios de interés social.
Sobre la base de las experiencias institucionales Mądra-Sawicka (2017) evidencia que la conjunción de evaluaciones predictivas y lineamientos de concesión prudentes junto a la categorización de deudores disminuye la vulnerabilidad financiera lo cual es aplicable a los segmentos de Bolivia, asimismo Scaparra et al. (2019) advierten que la proliferación de cuentas vencidas deteriora tanto a los intermediarios como al entorno de negocios regional debido al recorte del crédito a sectores vulnerables, a pesar de los citados avances las publicaciones latinoamericanas carecen de análisis prácticos enfocados en sucursales específicas de intermediarios sociales de Bolivia lo que demuestra un vacío técnico en esquemas de adaptación tecnológica en entornos con informalidad laboral y brechas en conectividad justificando la utilidad de esta investigación.
Tabla 1. Principales enfoques recientes en la gestión de cartera en mora (2019-2024)
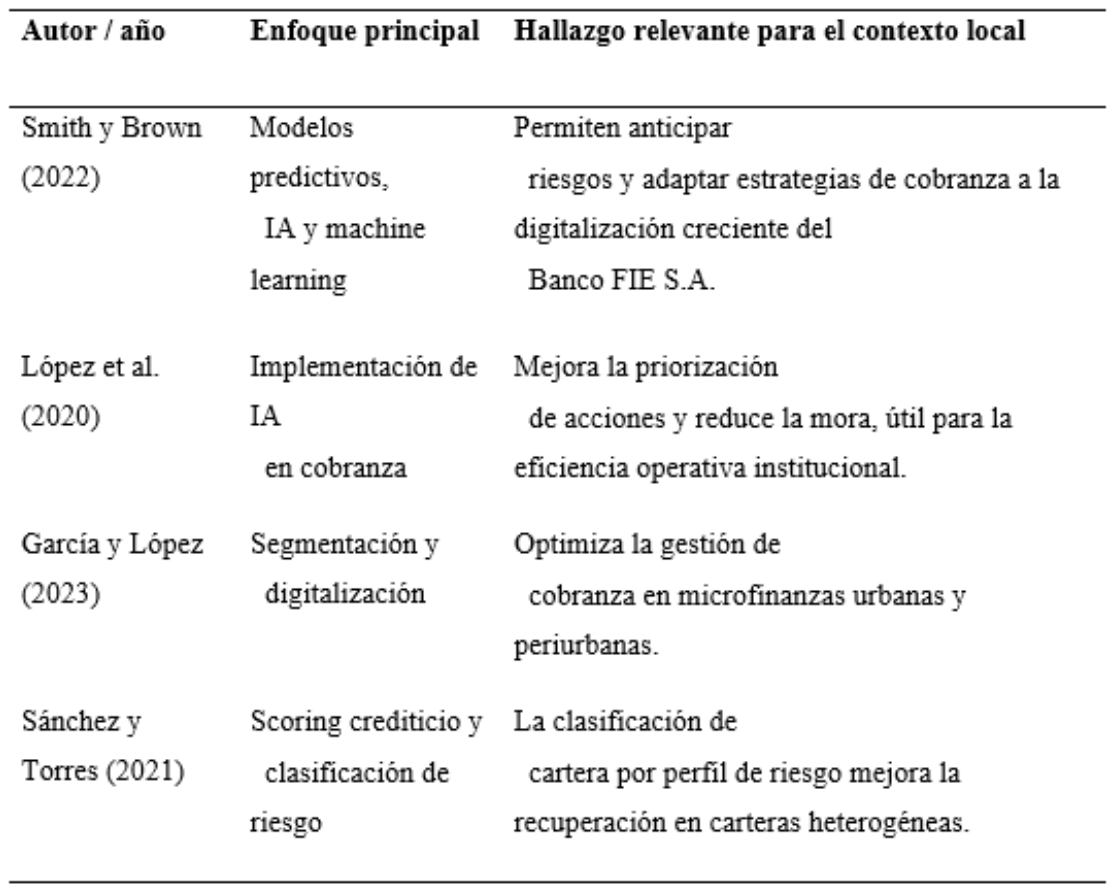
Nota: síntesis de los aportes teóricos más citados en la literatura revisada, ordenados de forma no cronológica, junto con su relevancia para el contexto de la Sucursal Santa Cruz. Elaboración propia a partir de la revisión de literatura especializada (2017-2024).
En conclusión, la concordancia identificada en las publicaciones científicas actuales señala que las entidades con características similares al Banco FIE S.A. deben avanzar hacia esquemas de administración de cuentas vencidas que unan la digitalización y la clasificación de perfiles junto a las exigencias regulatorias locales, todo esto sin descuidar los objetivos de desarrollo social. Dicho acuerdo doctrinal sirve de base para la estructuración metodológica y la formulación del plan de acción que se desarrolla en los apartados posteriores del presente documento de investigación.
Gestión integral de riesgos en banca múltiple
La perspectiva sistémica del riesgo demanda un examen simultáneo de las diferentes contingencias que amenazan la estabilidad de un intermediario financiero, abarcando factores de crédito y liquidez junto al mercado y la parte operativa además del cumplimiento normativo o la reputación y los aspectos de sostenibilidad, en correspondencia con los estándares de Basilea III y el marco legal del país. En el Banco FIE S.A. esta visión forma parte del núcleo del esquema corporativo, para esto una Gerencia Nacional de Riesgos articula las acciones con los comités de auditoría y cumplimiento junto a la unidad de sostenibilidad, permitiendo un control interconectado de las amenazas en lugar de administrarlas como variables aisladas.
El riesgo por impago permanece como el factor más crítico en la banca múltiple orientada a las colocaciones de menor escala, por esta razón la institución implementa evaluaciones sobre la solvencia real y la clasificación de usuarios además de reservas financieras específicas y generales según las directrices de la ASFI, de hecho para el cierre de 2024 la cobertura de estas reservas representó el 182 % de las obligaciones vencidas. El peligro de iliquidez y las variaciones de mercado se controlan mediante la diversificación de los recursos de financiamiento y la medición de indicadores críticos junto al establecimiento de márgenes ante cambios en el costo del dinero o la paridad cambiaria.
Las fallas operativas y de tecnología se gestionan con protocolos internos y bases de datos sobre incidentes además de alertas preventivas y recursos destinados a la protección informática y la resiliencia operativa. Por último, las variables de gobernanza junto a los factores ambientales y sociales (ASG) se integraron formalmente en la planificación de la empresa, vinculando la administración de riesgos con las metas globales de desarrollo y el Pacto Global de las Naciones Unidas, este factor consolida la relación entre el control de la mora y los objetivos sociales institucionales.
Marco contextual: Banco FIE S.A.
El Banco FIE S.A. destaca como uno de los actores de mayor relevancia en el ámbito de las microfinanzas de Bolivia (Mendoza, 2022). Su trayectoria iniciada como entidad civil sin fines de lucro dedicada a dar cobertura a sectores marginados del sistema bancario tradicional consolidó su orientación social, este enfoque permaneció inalterado durante su transformación en banco múltiple, un cambio que le facilitó diversificar su catálogo de servicios y expandir su cobertura geográfica. La institución cuenta con una amplia red de oficinas en distritos urbanos y rurales, combinando canales digitales con un profundo entendimiento de la realidad local, este aspecto representa una fortaleza operativa frente a competidores con menor despliegue territorial.
Su meta organizativa es democratizar las opciones de financiamiento para grupos sociales históricamente desatendidos, su visión busca posicionar al banco como el referente principal del sector microfinanciero y su misión se enfoca en proveer alternativas que impulsen el acceso financiero con principios éticos, claridad y orientación hacia el progreso de la comunidad. Estos componentes, responsabilidad social y transparencia junto a la innovación y sostenibilidad, representan los valores corporativos establecidos que enmarcan la formulación de esta propuesta para la regularización de cuentas atrasadas.
5. Metodología
El estudio se define bajo un nivel descriptivo-explicativo, puesto que detalla las características operativas de la cartera vencida en la Sucursal Santa Cruz del Banco FIE S.A. durante el bienio 2023-2024 y, de forma simultánea, examina las variables determinantes de su trayectoria junto con los efectos generados en la sostenibilidad de la empresa. La investigación posee un diseño transversal, exploratorio y no experimental, en vista de que la recopilación de los datos se efectuó en un corte temporal único y sin alterar deliberadamente el comportamiento de las variables objeto de estudio.
La metodología implementada se sustenta en un enfoque mixto, el cual articula la evaluación cuantitativa de la información recopilada mediante una encuesta cerrada con la comprensión cualitativa obtenida a partir del diagnóstico del entorno y el análisis documental, bajo los lineamientos de Hernández-Sampieri y Mendoza (2018). Asimismo, el soporte epistemológico del análisis se estructuró a través de los métodos analítico-sintético, histórico-lógico e hipotético-deductivo.
Población, muestra e instrumento
El universo de estudio se constituyó por el personal íntegro de las unidades de colocación de créditos y recuperación pertenecientes a la Sucursal Santa Cruz del Banco FIE S.A., seleccionados bajo parámetros de inclusión específicos (relación laboral directa con la administración de portafolios de crédito, desempeño de funciones durante el periodo 2023-2024 y aceptación del consentimiento informado), lo que arrojó un total de 15 trabajadores. Debido a las dimensiones reducidas del grupo poblacional, se prescindió del desarrollo de un muestreo estadístico y se procedió con la ejecución de un censo que cubrió al 100 % de los sujetos identificados.
Como herramienta de recolección primaria se diseñó un cuestionario estructurado compuesto por 20 ítems con escala tipo Likert de cinco puntos (1 = totalmente en desacuerdo; 5 = totalmente de acuerdo), el cual se organizó en seis secciones: datos generales del encuestado; factores externos de la mora (ítems 1-5); gestión de cobranza (ítems 6-10); digitalización y canales de comunicación (ítems 11-15); flexibilidad y personalización (ítems 16-17); y empatía y colaboración (ítems 18-20).
La elaboración del instrumento se fundamentó en la revisión teórica previa concerniente a la administración de carteras en el sector de las microfinanzas y en los requerimientos de los objetivos de la investigación, con el propósito de identificar las causas del retraso en las obligaciones crediticias y examinar el criterio técnico del personal sobre las metodologías de cobro, las plataformas virtuales y la conducta de pago de los prestatarios.
La validez de contenido del instrumento se efectuó mediante la técnica de juicio de expertos, contando con la participación de dos especialistas del área microfinanciera con trayectoria en docencia y administración de riesgos crediticios, quienes examinaron los criterios de relevancia, claridad y pertinencia metodológica de los reactivos; a partir de sus correcciones se reestructuraron los enunciados que presentaban ambigüedad y se añadieron reactivos orientados a evaluar la transformación digital y la empatía institucional.
Con posterioridad, se desarrolló una prueba piloto con tres empleados pertenecientes a una sucursal distinta de características análogas, lo que facilitó la optimización en la formulación de los ítems 3 y 14, además de constatar que el llenado requería un lapso promedio de 20 minutos. El análisis de confiabilidad del cuestionario arrojó un coeficiente alfa de Cronbach de 0,82, valor que certifica un nivel idóneo de consistencia interna.
La recolección de datos definitiva se llevó a cabo mediante visitas presenciales asegurando la confidencialidad de la información aportada por la totalidad de la población censada (15 funcionarios), empleando un tiempo aproximado de 20 a 25 minutos por participante. Esta técnica se complementó con la revisión documental de estados financieros auditados correspondientes al cierre del ejercicio del 31 de diciembre de 2024, memorias institucionales de sostenibilidad, informes corporativos y registros estadísticos de cartera distribuidos por agencias.
Procesamiento y análisis de datos
La información cuantitativa recopilada por medio de las encuestas fue organizada y tabulada a través de herramientas de estadística descriptiva (cálculo de medias analíticas junto con frecuencias porcentuales de aceptación, neutralidad y rechazo para cada reactivo), procediendo además a realizar una prueba de hipótesis de proporciones vinculada al grado de conformidad técnica del personal respecto al área de cobranzas, fijando un nivel de significancia de alfa = 0,05. Los datos numéricos se sometieron a un proceso de triangulación con la información recolectada en el análisis documental y la aplicación de instrumental de planificación estratégica, específicamente la matriz PEST, el modelo de las cinco fuerzas de Porter y la matriz FODA, consolidando de este modo un diagnóstico global de la entidad bancaria.
6. Resultados
Análisis del entorno: PEST y cinco fuerzas de Porter
Con el propósito de contextualizar el diagnóstico a nivel interno se estructuró una matriz PEST (Tabla 2), cuyos hallazgos combinan un entorno político marcado por el control estricto de la ASFI y una inestabilidad política que limita la certidumbre de los usuarios, una coyuntura económica adversa con desaceleración del PIB e inflación constante, un perfil social de clientes vulnerables con vacíos en educación financiera, y un avance tecnológico desigual que concentra el 66 % de las transacciones en canales digitales pero excluye a los distritos rurales y a los adultos mayores.
Tabla 2. Matriz PEST aplicada a la Sucursal Santa Cruz
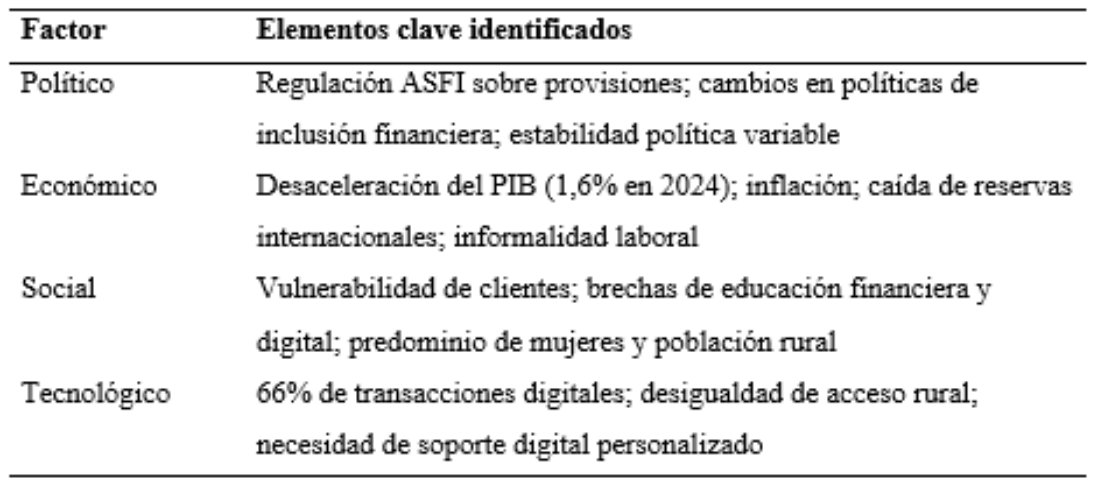
Nota: PEST = factores Político, Económico, Social y Tecnológico. Los datos corresponden al periodo 2023-2024. Elaboración propia con base en informes institucionales, ASFI y datos macroeconómicos 2023-2024.
La evaluación mediante las cinco fuerzas de Porter (Tabla 3) evidenció un alto poder de negociación de los clientes por la disponibilidad de opciones financieras alternativas, frente a un poder intermedio de los proveedores de tecnología y una amenaza media-baja de nuevos competidores limitada por las barreras regulatorias, aunque con presión creciente de las fintech y de los productos sustitutos informales.
Tabla 3. Análisis de las cinco fuerzas de Porter
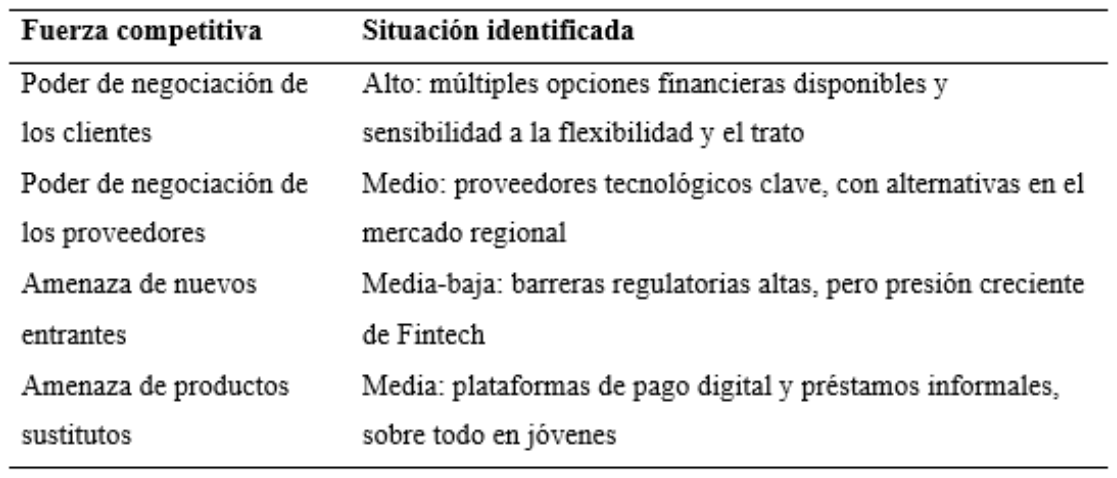
Nota: cada fuerza se calificó de forma cualitativa (alta, media o baja) a partir de entrevistas internas y análisis sectorial; no representa un puntaje numérico estandarizado. Elaboración propia a partir de análisis sectorial y entrevistas internas.
Diagnóstico FODA del entorno institucional
El diagnóstico FODA elaborado para la Sucursal Santa Cruz (Tabla 4) identifica como fortalezas centrales la trayectoria acumulada en microfinanzas y la cobertura en áreas rurales, y como oportunidades el desarrollo tecnológico y las alianzas con fintech; en contraste, las debilidades más relevantes son la baja personalización de los pagos y la brecha digital, mientras que las amenazas principales se asocian a la inestabilidad macroeconómica y a la competencia de la banca digital.
Tabla 4. Síntesis FODA de la Sucursal Santa Cruz
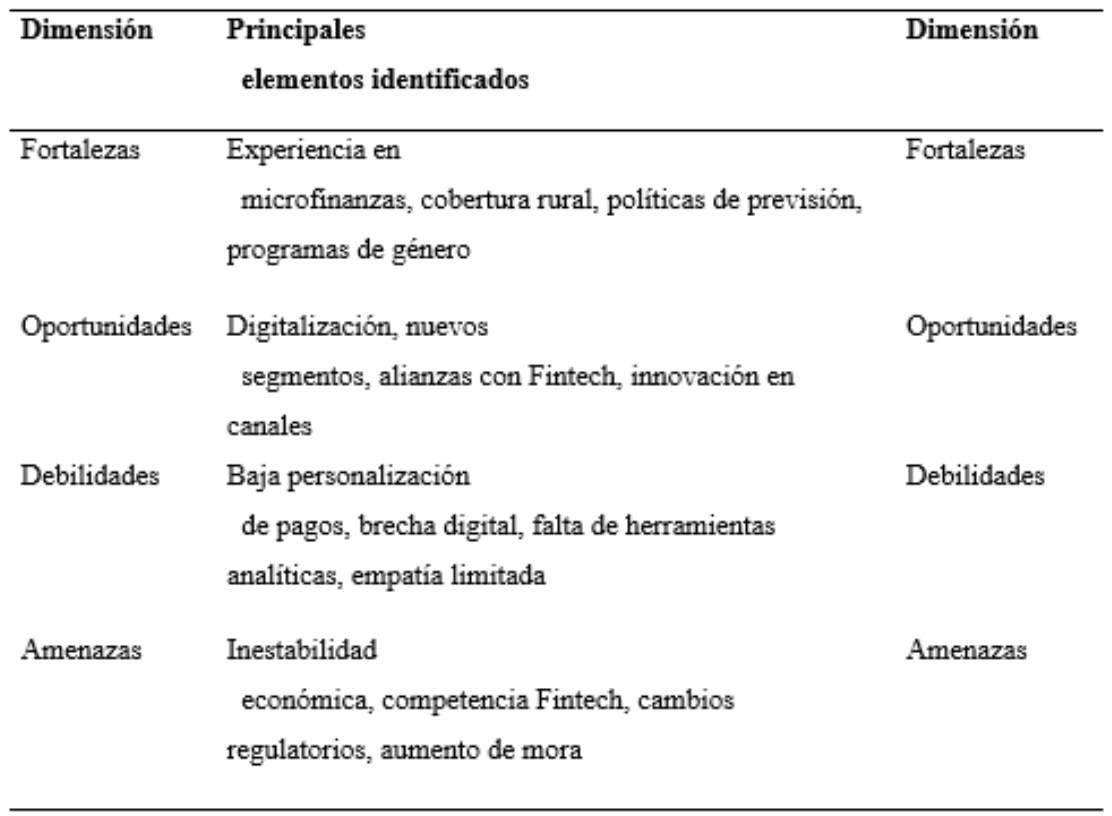
Nota: FODA = Fortalezas, Oportunidades, Debilidades y Amenazas, identificadas a partir del diagnóstico institucional y documental. Elaboración propia a partir del análisis institucional y de informes ASFI (2023-2024).
Resultados del cuestionario estructurado
La encuesta aplicada a la totalidad del personal que conforma el censo de 15 funcionarios ayudó a establecer tendencias constantes en cuatro aspectos clave que son las causas externas de la mora y el desempeño de la recuperación junto a la digitalización de los servicios y el nivel de confianza de los prestatarios, respecto a los orígenes del impago el encarecimiento general del costo de la vida con el 80 % de conformidad de los trabajadores y el descenso de los ingresos personales con el 67 % se identificaron como los factores desencadenantes principales de la mora superando al cese de la relación laboral que registró un 33 %.
Tabla 5. Resumen de respuestas del cuestionario estructurado (20 ítems)
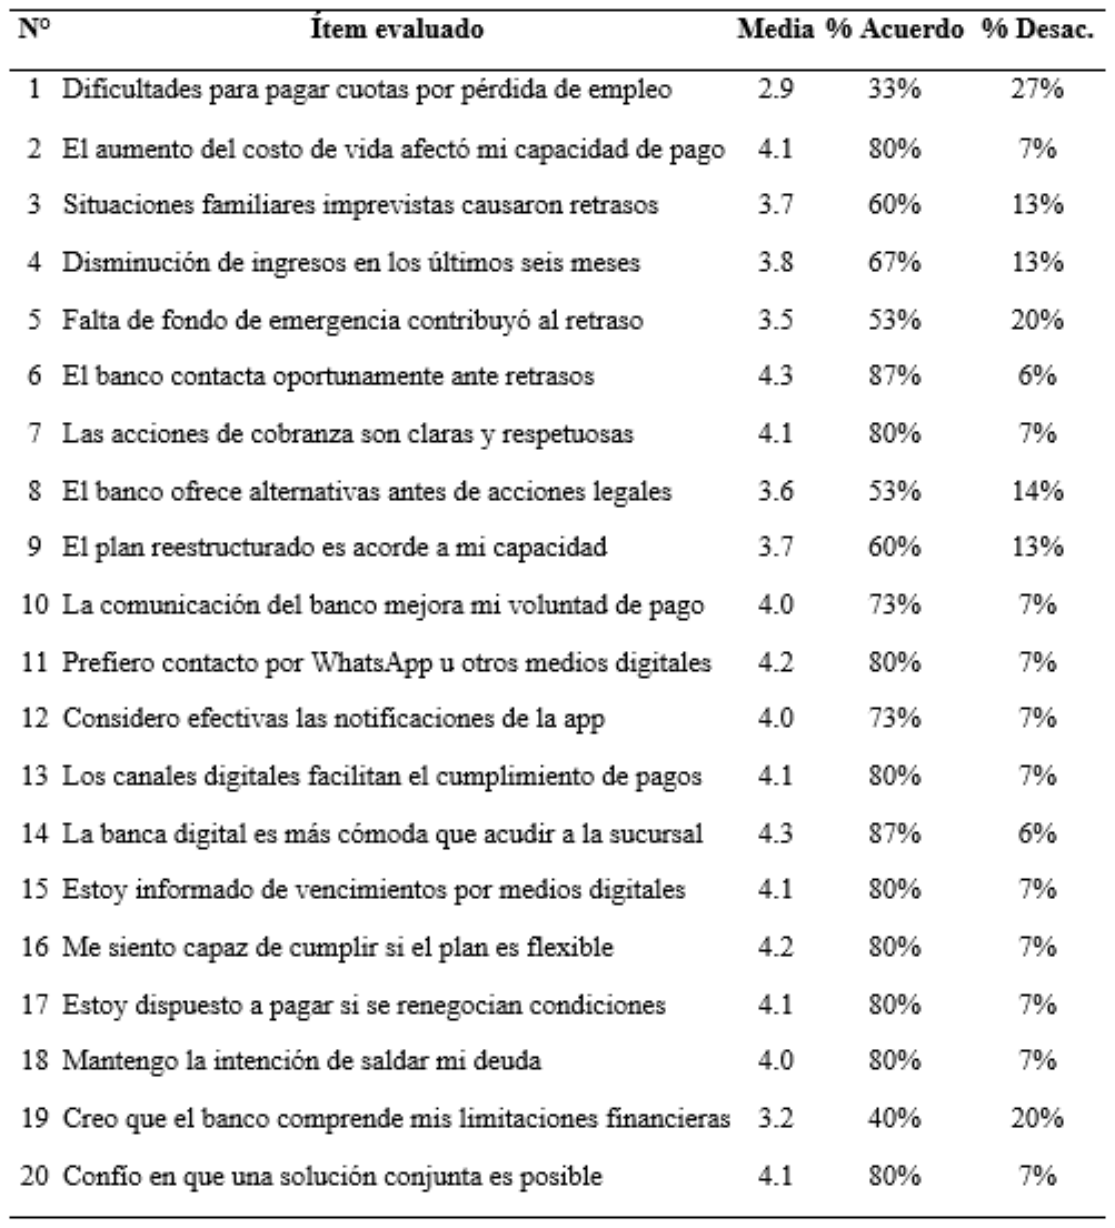
Nota: escala Likert de 1 a 5 (1 = totalmente en desacuerdo; 5 = totalmente de acuerdo); n = 15 funcionarios censados. Los porcentajes restantes hasta 100% corresponden a respuestas neutrales. Elaboración propia a partir de encuestas internas aplicadas al personal de créditos y recuperación.
En conjunto, los ítems del cuestionario (Tabla 5) muestran valoraciones favorables en la rapidez y el trato de la cobranza (ítems 6 y 7) y en la aceptación de los canales digitales (ítems 11-15), junto a una elevada disposición a honrar las deudas (ítems 16-18 y 20); las principales áreas de mejora se concentran en la flexibilidad de los planes de pago (ítems 8 y 9) y en la percepción de empatía institucional, que con apenas un 40 % de acuerdo en el ítem 19 constituye el hallazgo más crítico del diagnóstico.
Análisis documental y perfil de la cartera
El examen de los registros corporativos (Banco FIE S.A., 2024) reveló que el 67 % de los prestatarios en mora pertenece al sector microempresarial, el 30 % reside en el sector rural, el 53 % son mujeres y el 43 % tiene menos de 35 años. El índice promedio de cartera en mora subió del 4,2 % al 6,5 % entre 2023 y 2024, aunque las oficinas con mayor digitalización y mayor cercanía de servicio obtuvieron mejores resultados de cobro: el 66 % de las operaciones ya se realiza por canales digitales y el 94 % de quienes asistieron a capacitaciones institucionales muestra facilidad de adaptación informática, lo que sugiere un escenario propicio para robustecer los cobros mediante tecnología y educación financiera.
La revisión comparativa de los activos crediticios por actividad económica entre 2023 y 2024 (Tabla 6) confirma este incremento controlado de la mora en un contexto de expansión de la cartera vigente: mientras la cartera vencida se mantuvo relativamente estable, la cartera en ejecución y las previsiones de cobro dudoso crecieron de forma más marcada, lo que refleja un enfoque prudencial ante el deterioro de segmentos específicos.
Tabla 6. Calidad de cartera por actividad económica del deudor, 2023-2024 (Bs.)
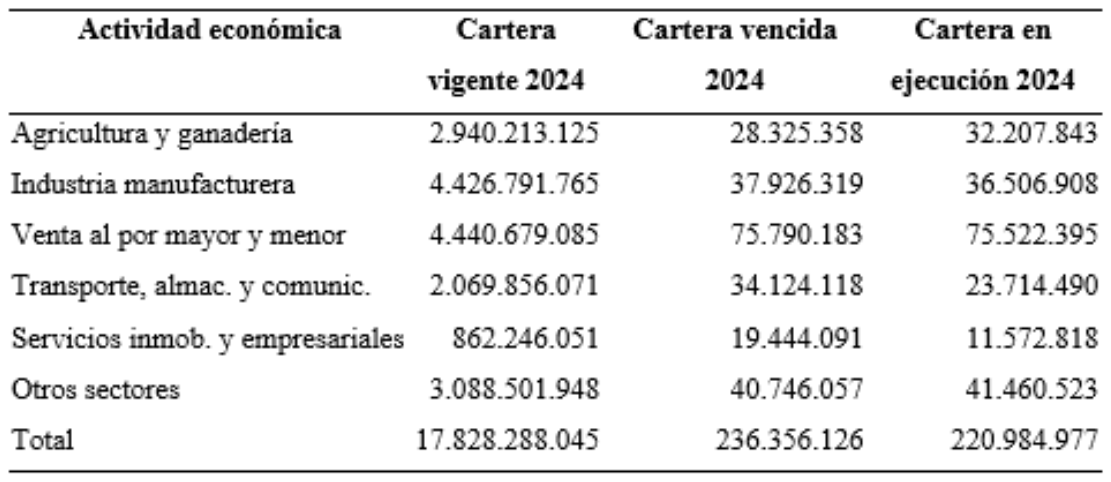
Nota: cifras expresadas en bolivianos (Bs.), correspondientes al cierre de gestión de cada año, agrupadas por sector económico del deudor. Elaboración propia a partir de los estados financieros auditados del Banco FIE S.A. al 31 de diciembre de 2024.
La actividad de comercio mayorista y minorista agrupa el mayor porcentaje de las colocaciones vencidas y en estado de ejecución lo cual concuerda con las características de los clientes microempresarios atendidos en la sucursal, por el contrario las actividades de agricultura junto a la ganadería y el sector manufacturero muestran niveles de deterioro comparativamente inferiores, esta distribución de deudas por rubros justifica la estructuración de planes de cobro diferenciados según la actividad económica en la propuesta de recuperación.
Cruces de variables y relaciones significativas
Con el fin de profundizar en la lectura técnica de la información se desarrollaron cinco cruces bivariados entre factores determinantes del diagnóstico, resumidos en la Tabla 7, cuyos resultados evidencian asimetrías claras según el nivel de ingreso, la zona de residencia, el género, la edad y el acceso previo a educación financiera.
Tabla 7. Cruces de variables significativas del diagnóstico
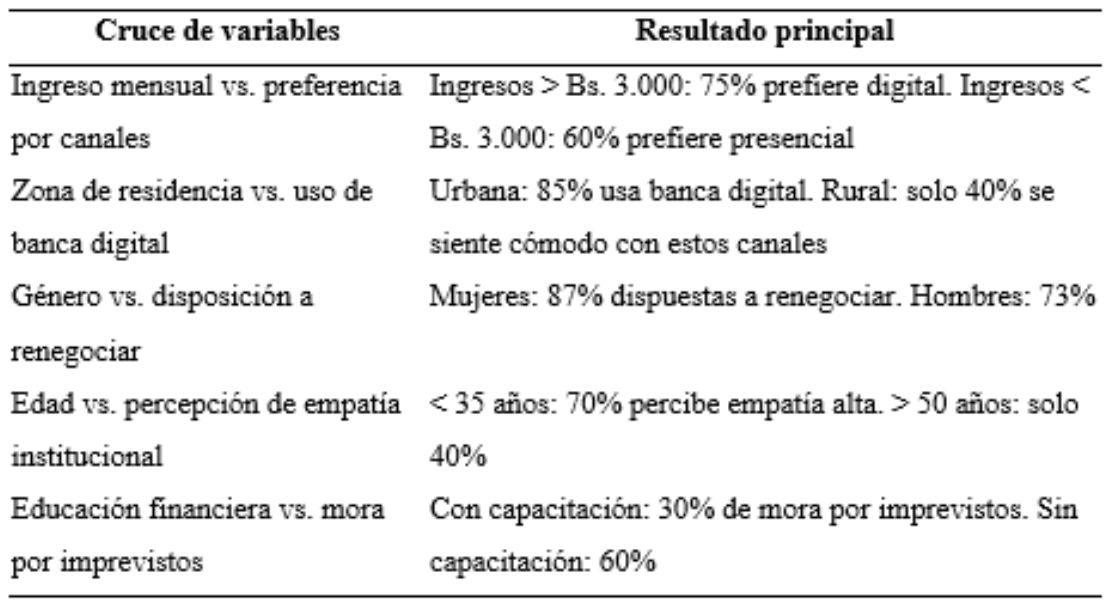
Nota: relaciones bivariadas obtenidas del cruce de respuestas del cuestionario con datos documentales de la cartera; los porcentajes son descriptivos, no inferenciales.Elaboración propia a partir de encuestas internas.
Estos cruces confirman que las mujeres y los clientes jóvenes muestran mayor disposición a renegociar y mejor percepción de empatía institucional, mientras que la capacitación financiera previa reduce a la mitad la incidencia de mora por imprevistos. En conjunto, los resultados indican que la mora en la Sucursal Santa Cruz responde a la conjunción de factores financieros, sociales y tecnológicos, lo que exige un plan de acción integral y diferenciado por grupo de clientes.
7. Análisis y Discusión
Las evidencias recolectadas muestran coherencia con los estudios previos sobre la morosidad en el sector microfinanciero, los cuales asocian el retraso en los pagos a condiciones externas tales como la merma de ingresos y los choques en la economía general además de la inexistencia de fondos de reserva personales, descartando que el problema se deba a una falta de voluntad de pago de los deudores (Hernández, 2018; Martínez & Gómez, 2019), esta correspondencia técnica justifica que el plan de acción se oriente a flexibilizar y adecuar las condiciones de pago en lugar de aplicar políticas de cobro más severas.
Para comprobar la hipótesis de la investigación se efectuó una prueba estadística de proporciones sobre la variable de mayor significancia que es el 87 % de valoración positiva del personal acerca de la rapidez en el cobro, definiendo la hipótesis nula H₀: p ≤ 0,50 frente a la hipótesis alternativa H₁: p > 0,50, con un margen de error del 5 % el valor de rechazo fue Z = 1,645 y al ser el resultado calculado Z = 2,87 con un p aproximado de 0,002 se procedió a descartar H₀ para validar H₁, esta confirmación estadística prueba que la percepción del equipo de trabajo sobre la eficiencia de la cobranza supera el nivel medio de indiferencia, fundamentando de forma empírica que la sucursal cuenta con capacidades de gestión propicias para el diseño de un plan de recuperación estructurado.
A pesar de estos factores favorables la correlación de datos muestra problemas puntuales referidos a las limitadas opciones para individualizar las cuotas de pago y a la asimetría tecnológica junto a valoraciones medias sobre el nivel de empatía de la organización, estas deficiencias pueden ser subsanadas mediante un programa organizado de cobranza sin mermar la inclusión social que rige al banco, en concordancia con investigaciones que validan la utilidad de agrupar a los deudores y aplicar cobros específicos (Sánchez & Torres, 2021; Sánchez & Pérez, 2020) se estructuró una propuesta de mejora basada en seis orientaciones de trabajo.
Estos datos se relacionan igualmente con el esquema interpretativo Credit Portfolio View detallado en la revisión teórica debido a que ratifican que las variables macroeconómicas tales como la elevación de precios y los ingresos disponibles además de la liquidez del cliente determinan en gran medida las variaciones de la mora en la Sucursal Santa Cruz, superando las interpretaciones basadas solo en la conducta del prestatario, de igual modo las respuestas sobre el uso de tecnologías coinciden con las ideas de García y López (2023) y de Smith y Brown (2022) respecto a la utilidad de los canales digitales y modelos de estimación en el área de cobranza, no obstante este estudio demuestra que las herramientas digitales deben complementarse con canales tradicionales para evitar la exclusión financiera de los sectores rurales y los prestatarios de edad avanzada, este factor aporta un criterio específico a la literatura científica al contextualizar el análisis en entornos informales de alta densidad como el boliviano.
La primera línea de acción plantea la flexibilización e individualización de los cronogramas de amortización y las reestructuraciones considerando los flujos reales de caja de los deudores. El segundo eje busca potenciar las opciones digitales reduciendo las barreras de uso especialmente en distritos rurales y en adultos mayores aplicando soporte mixto físico digital. La tercera directriz propone capacitar a los funcionarios en habilidades de empatía y servicio personalizado para elevar la percepción corporativa identificada como un punto débil en el diagnóstico. El cuarto componente abarca la ampliación de talleres de formación financiera e informática con enfoque participativo priorizando a microempresarios y mujeres jóvenes. La quinta recomendación establece un sistema de seguimiento para los indicadores de cobro y de satisfacción de los usuarios. Para concluir se propone coordinar esfuerzos con iniciativas propias del banco como la Marca Magenta de modo que se incremente el respaldo a los deudores con dificultades financieras manteniendo la equidad social y de género como principios transversales de gestión.
La aplicación oportuna de estas medidas estratégicas debería favorecer el descenso progresivo de los niveles de mora y elevar el grado de satisfacción junto a la confianza de los prestatarios, incrementando la fortaleza institucional ante coyunturas económicas complejas sin alterar los principios de banca social que caracterizan al Banco FIE S.A. en Bolivia.
La comparación de los datos actuales frente a los reportes anteriores del banco muestra logros y limitaciones persistentes, por un lado la morosidad observó un decremento en las oficinas que priorizaron los canales virtuales y la capacitación técnica de los usuarios, además de que el trato respetuoso y la comunicación a tiempo registraron avances respecto a periodos previos por la aplicación de protocolos claros, la inserción financiera de mujeres y jóvenes junto a pobladores rurales también se incrementó puesto que en la actualidad el 53 % de la cartera está dirigida a prestatarios femeninos y el 30 % a clientes rurales representando indicadores mayores a los de hace cinco años, por otra parte se mantienen brechas en la personalización de planes de pago y en la atención para regiones con baja señal de red confirmando que el factor tecnológico amplía el margen de acción pero no elimina del todo las barreras físicas, esto refuerza el diseño híbrido que asocia lo presencial y lo digital en la propuesta técnica.
Plan de implementación por fases
Para guiar la puesta en marcha de la propuesta, el plan de trabajo se organizó en tres fases —diagnóstico, ejecución y seguimiento—, cuyas actividades principales, responsables y plazos se detallan en la Tabla 8.
Tabla 8. Plan de implementación por fases (síntesis)
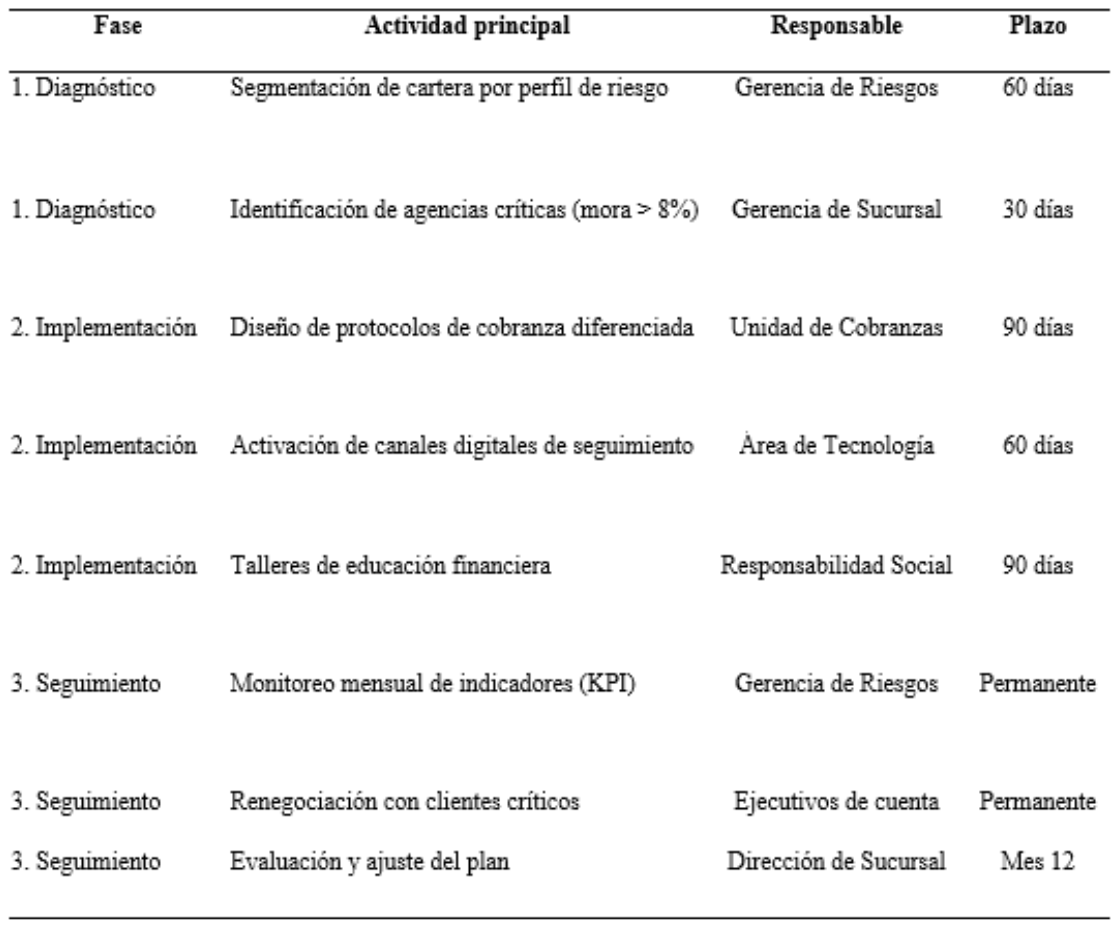
Nota: plazos estimados en días o meses a partir del inicio de la ejecución del plan; los responsables corresponden a unidades funcionales de la sucursal. Elaboración propia.
Como eje transversal de la propuesta se plantea un modelo de credit scoring que clasifique a los prestatarios vencidos en niveles de vulnerabilidad bajo, medio y alto, a partir del historial de pagos, el sector productivo, el saldo adeudado, la zona residencial y los días de retraso. Este indicador permitiría definir el canal de cobro óptimo para cada caso, desde el aviso inicial hasta la reestructuración de deuda, y se implementaría en tres etapas —definición de variables (meses 1-2), calibración con datos 2023-2024 (meses 3-4) y puesta en marcha (mes 5 en adelante)—, con la meta de clasificar el 100 % de las cuentas vencidas en un plazo de cuatro meses.
Validación de la propuesta por juicio de expertos
Para consolidar la aplicabilidad del plan diseñado se recurrió a un proceso de evaluación mediante juicio de expertos convocando a tres profesionales con experiencia en microfinanzas y control de riesgos o capacitación financiera en Bolivia. Cada especialista evaluó por separado ocho aspectos de viabilidad utilizando un rango de medición del 1 que equivale a no factible al 5 que representa muy factible, este instrumento se estructuró de acuerdo a los objetivos y las variables operativas de la propuesta.
Tabla 9. Matriz de validación por triangulación de expertos
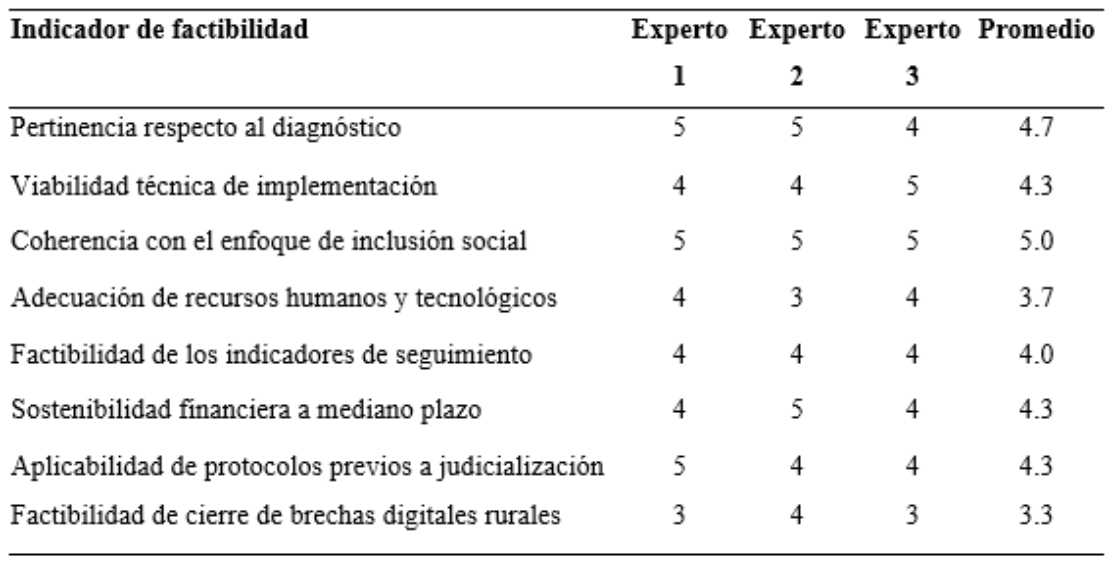
Nota: escala de factibilidad de 1 (no factible) a 5 (muy factible); evaluación realizada por tres expertos independientes en microfinanzas y gestión de riesgos. Elaboración propia a partir de la validación de expertos.
Entre los resultados del proceso destaca la coincidencia con el enfoque de equidad y desarrollo social del banco con una puntuación de 5,0 lo que ratifica la alineación del plan con los propósitos corporativos, por el contrario la variable con menor puntuación se asoció a la viabilidad de mitigar las asimetrías tecnológicas en distritos rurales que obtuvo un 3,3, esta calificación es coherente con los problemas identificados en el análisis sobre la desigualdad en el acceso a la tecnología y ratifica la importancia de mantener la atención física presencial en las agencias de áreas rurales. Evaluando la propuesta de forma global la media obtenida se ubicó en 4,2 sobre un máximo de 5 validando la viabilidad del plan estratégico y recomendando articular la gestión con los programas corporativos preexistentes como la Marca Magenta y el proyecto Tinka durante su aplicación.
8. Conclusiones
El diagnóstico realizado en la Sucursal Santa Cruz del Banco FIE S.A. permitió establecer que la morosidad creciente registrada durante el periodo 2023-2024 responde principalmente a factores externos tales como la pérdida de ingresos y el encarecimiento del costo de vida junto a la ausencia de fondos de emergencia antes que a la falta de voluntad de pago, además se constató que el personal percibe la gestión de cobranza como oportuna y respetuosa aunque persisten brechas relevantes en la personalización de los planes de pago y en la empatía institucional, este hallazgo respalda la propuesta de un plan de recuperación centrado en la segmentación de clientes y la flexibilización de condiciones de pago además del fortalecimiento de canales digitales, esta estructura ofrece al Banco FIE S.A. una guía aplicable para mejorar la efectividad de la recuperación crediticia sin abandonar su enfoque de inclusión financiera y sentando una base metodológica replicable para otras entidades microfinancieras que enfrenten contextos similares.
El estudio presenta como principal limitación el tamaño reducido de la población encuestada que abarcó a 15 funcionarios de una sola sucursal lo que restringe la posibilidad de generalizar los hallazgos a otras agencias o al conjunto de la institución y el hecho de haber centrado el diagnóstico en la percepción del personal más que en la de los propios clientes en mora, por esta razón las futuras investigaciones podrían ampliar el estudio a una muestra multisucursal e incorporar la perspectiva directa de los clientes además de evaluar empíricamente a través de un diseño longitudinal el impacto real del plan propuesto sobre la reducción de la mora tras su implementación.
Referencias Bibliográficas
Autoridad de Supervisión del Sistema Financiero (ASFI). (2023). Recopilación de normas para servicios financieros. https://www.asfi.gob.bo/la/recopilacion-normas-para-servicios-financieros-rnsf
Banco FIE S.A. (2023). Informe de sostenibilidad 2023.
Banco FIE S.A. (2024). Informe de auditoría y estados financieros al 31 de diciembre de 2024. https://www. bancofie.com.bo/sobre-banco-fie/informacion-financiera
Brock, P., & Sussman, O. (2017). Credit risk and bank performance: A review. Journal of Banking & Finance, 81, 33–47.
Comité de Basilea. (2010). Principios para la gestión eficaz del riesgo de crédito y la adecuación de capital. Banco de Pagos Internacionales.
Comité de Basilea. (2019). Marco consolidado de Basilea para la supervisión bancaria. Banco de Pagos Internacionales. https://www.bis.org/bcbs/publ/d491.htm
Delgado, M., Gómez, J., & Ramírez, L. (2017). Modelos de scoring y recuperación en microfinanzas. Revista Colombiana de Finanzas, 12(2), 45–62.
García, J., & López, M. (2023). Estrategias predictivas para la recuperación de cartera en microfinanzas. Revista Latinoamericana de Finanzas, 15(2), 45–60.
Hernández, L. (2018). Políticas de cobranza proactivas en instituciones financieras. Revista de Gestión Bancaria, 14(2), 115–130.
Hernández-Sampieri, R., & Mendoza, C. (2018). Metodología de la investigación: Las rutas cuantitativa, cualitativa y mixta. McGraw-Hill.
Lamichhane, S. (2022). Determinants of loan default in microfinance institutions: Evidence from Nepal. Journal of Microfinance and Development, 8(1), 33–50.
López, F., Ramírez, D., & Salazar, P. (2020). Inteligencia artificial en la gestión de mora bancaria: Avances y desafíos. Journal of Financial Technology, 8(1), 85–100.
Mądra-Sawicka, M. (2017). Sustainable financing and risk management in agricultural credit. Agricultural Economics, 63(5), 201–212.
Martínez, R., & Gómez, S. (2019). Educación financiera y prevención de la mora en microfinanzas. Revista Latinoamericana de Microfinanzas, 7(1), 85–91.
Mendoza, M. (2022). Inclusión financiera y sostenibilidad en el sistema bancario boliviano. Revista Boliviana de Economía, 18(2), 45–62.
Olson, D. (2015). Credit portfolio management: A practical guide to improving profitability. Wiley.
Pérez, L., & Rodríguez, A. (2018). Basilea III y la transformación de la gestión de riesgos en la banca latinoamericana. Revista de Regulación Financiera, 10(3), 115–130.
Ramos, J., & Suárez, P. (2017). Rentabilidad y gestión de la mora en la banca latinoamericana. Revista Andina de Economía, 10(3), 95–107.
Sánchez, E., & Pérez, G. (2020). Segmentación de clientes y estrategias de cobranza en banca. Revista Iberoamericana de Finanzas, 18(1), 70–75.
Sánchez, E., & Torres, G. (2021). Segmentación de cartera y recuperación eficiente en microfinanzas. Revista Andina de Economía, 14(1), 60–75.
Scaparra, M. P., Church, R. L., & Daskin, M. S. (2019). Risk mitigation strategies for financial institutions facing disruptive events. Journal of Financial Risk Management, 12(1), 10–25.
Shi, Y., Zhang, L., & Wang, H. (2025). Deep learning for enhanced risk management: A novel approach. Journal of Financial Engineering, 22(1), 22–28.
Smith, J. (2016). Information systems in credit risk management. International Journal of Banking Technology, 11(2), 40–50.
Smith, J., & Brown, L. (2022). Artificial intelligence and machine learning in credit risk and debt recovery. International Journal of Banking Technology, 17(4), 110–130.
Superintendencia Financiera de Colombia. (2023). Informe de estabilidad financiera.
Uddin, M., Rahman, S., & Khan, T. (2025). AI-driven credit risk assessment in emerging markets. Financial Innovation, 11(1), 101–110.
Vidaurre, A., & Isabel, C. (2016). Riesgo-retorno en microfinanzas bolivianas. Revista Latinoamericana de Finanzas, 9(1), 88–101.
Ficha del artículo
| Revista | Revista Construyendo Ciencia |
|---|---|
| Año | 2026 |
También en Mundo empresarial
Desempeño de cartera y límites de la comparación regional en Banco Unión S.A., 2020-2024
Los indicadores agregados pueden ocultar diferencias territoriales, pero una comparación regional válida exige numeradores y denominadores del mismo ámbito. El objetivo fue describir el desempeño de la cartera de Banco Unión S.A. en Tarija y evaluar la comparabilidad de la información de mora disponible durante 2020-2024. Se realizó un estudio cuantitativo, descriptivo, no experimental y retrospectivo mediante revisión de anuarios y registros estadísticos de ASFI y documentación institucional de Banco Unión, verificando definiciones, unidades, fechas de corte y nivel de agregación. La cartera de Banco Unión en Tarija aumentó de Bs 969,06 millones en 2021 a Bs 1.299,60 millones en 2024. El índice institucional de mora fue 1,96 %, 2,31 %, 2,90 %, 3,29 % y 3,53 % entre 2020 y 2024. Las fuentes examinadas no aportan cartera vencida y en ejecución de Tarija para calcular una serie regional comparable. Se demuestra expansión de la cartera regional, pero no es posible afirmar una brecha regional de mora con la evidencia disponible; la principal necesidad es fortalecer la publicación y trazabilidad de indicadores territoriales.
Diseño y validación de una estrategia regional para la gestión integral del riesgo crediticio en Banco Unión S.A.
La expansión de la cartera de Banco Unión S.A. en Tarija y la ausencia de una serie pública homogénea de mora regional justifican fortalecer la medición y gestión territorial del riesgo. El objetivo fue diseñar y validar una estrategia integral de gestión del riesgo crediticio para la Regional Tarija, estructurada en originación, monitoreo y recuperación. Se desarrolló una investigación aplicada con integración de evidencia documental y validación cualitativa mediante Delphi; la propuesta se derivó del diagnóstico y de sus limitaciones de información, y fue evaluada en dos rondas por cinco especialistas. La estrategia articula calidad y trazabilidad de datos, scoring regional, alertas tempranas, monitoreo conductual, cobranza segmentada, responsables, indicadores y despliegue gradual. En la segunda ronda, claridad del problema, adecuación de variables, coherencia entre diagnóstico y estrategia propuesta, y viabilidad alcanzaron mediana 5 y consenso de 100 %; la validez de la comparación regional obtuvo mediana 4 y consenso de 80 %. El juicio experto respalda la pertinencia y viabilidad conceptual, pero no demuestra reducción efectiva de mora: la eficacia requiere una línea base regional verificable, implementación piloto y evaluación posterior.
Net Bank
El manejo adecuado de datos en el sector financiero ha cobrado mucha importancia no solo por tema de seguridad, sino también para realizar una estrategia de negocio realista que puede ser llevada a cado de partir de la información existente en la bas
